

Der erste bestätigte H5N1-Fall auf australischem Festland hat eine Debatte ausgelöst, die weit über Veterinärmedizin und Geflügelwirtschaft hinausgeht. Für Analysten der globalen Energiemärkte stellt sich eine konkretere Frage: Könnte ein Biosicherheitsereignis das Fly-in/Fly-out-Arbeitsmodell (FIFO) an Australiens abgelegenen LNG- und Bergbaustandorten lahmlegen – und wenn ja, welche Folgen hätte das für Lieferverträge, Kreditmärkte und europäische Energiesicherheit?
Aus Sicht des Investors:
Australien liefert rund 20 Prozent des global gehandelten LNG und ist damit drittgrößter Exporteur nach Katar und den USA. Wer australische Energieanleihen (Woodside, Santos) oder LNG-exponierte Portfolios hält, sollte den Transmissionskanal kennen: Ein FIFO-bedingter Produktionsausfall treibt bei angespanntem Angebot zuerst den asiatischen JKM-Spotpreis und über Arbitrage anschließend den europäischen TTF nach oben. Das eigentliche Risiko ist hier kein Veterinär-, sondern ein Vertrags- und Offenlegungsrisiko: Force-Majeure-Klauseln in australischen LNG-Langzeitverträgen und die CSRD-Wesentlichkeit von Biosicherheit sind beide noch ungeklärt – genau diese Lücke ist das Signal, das institutionelle Investoren bewerten müssen.
Der Präzedenzfall COVID: Wie FIFO-Sperren Australiens LNG-Produktion bremsten
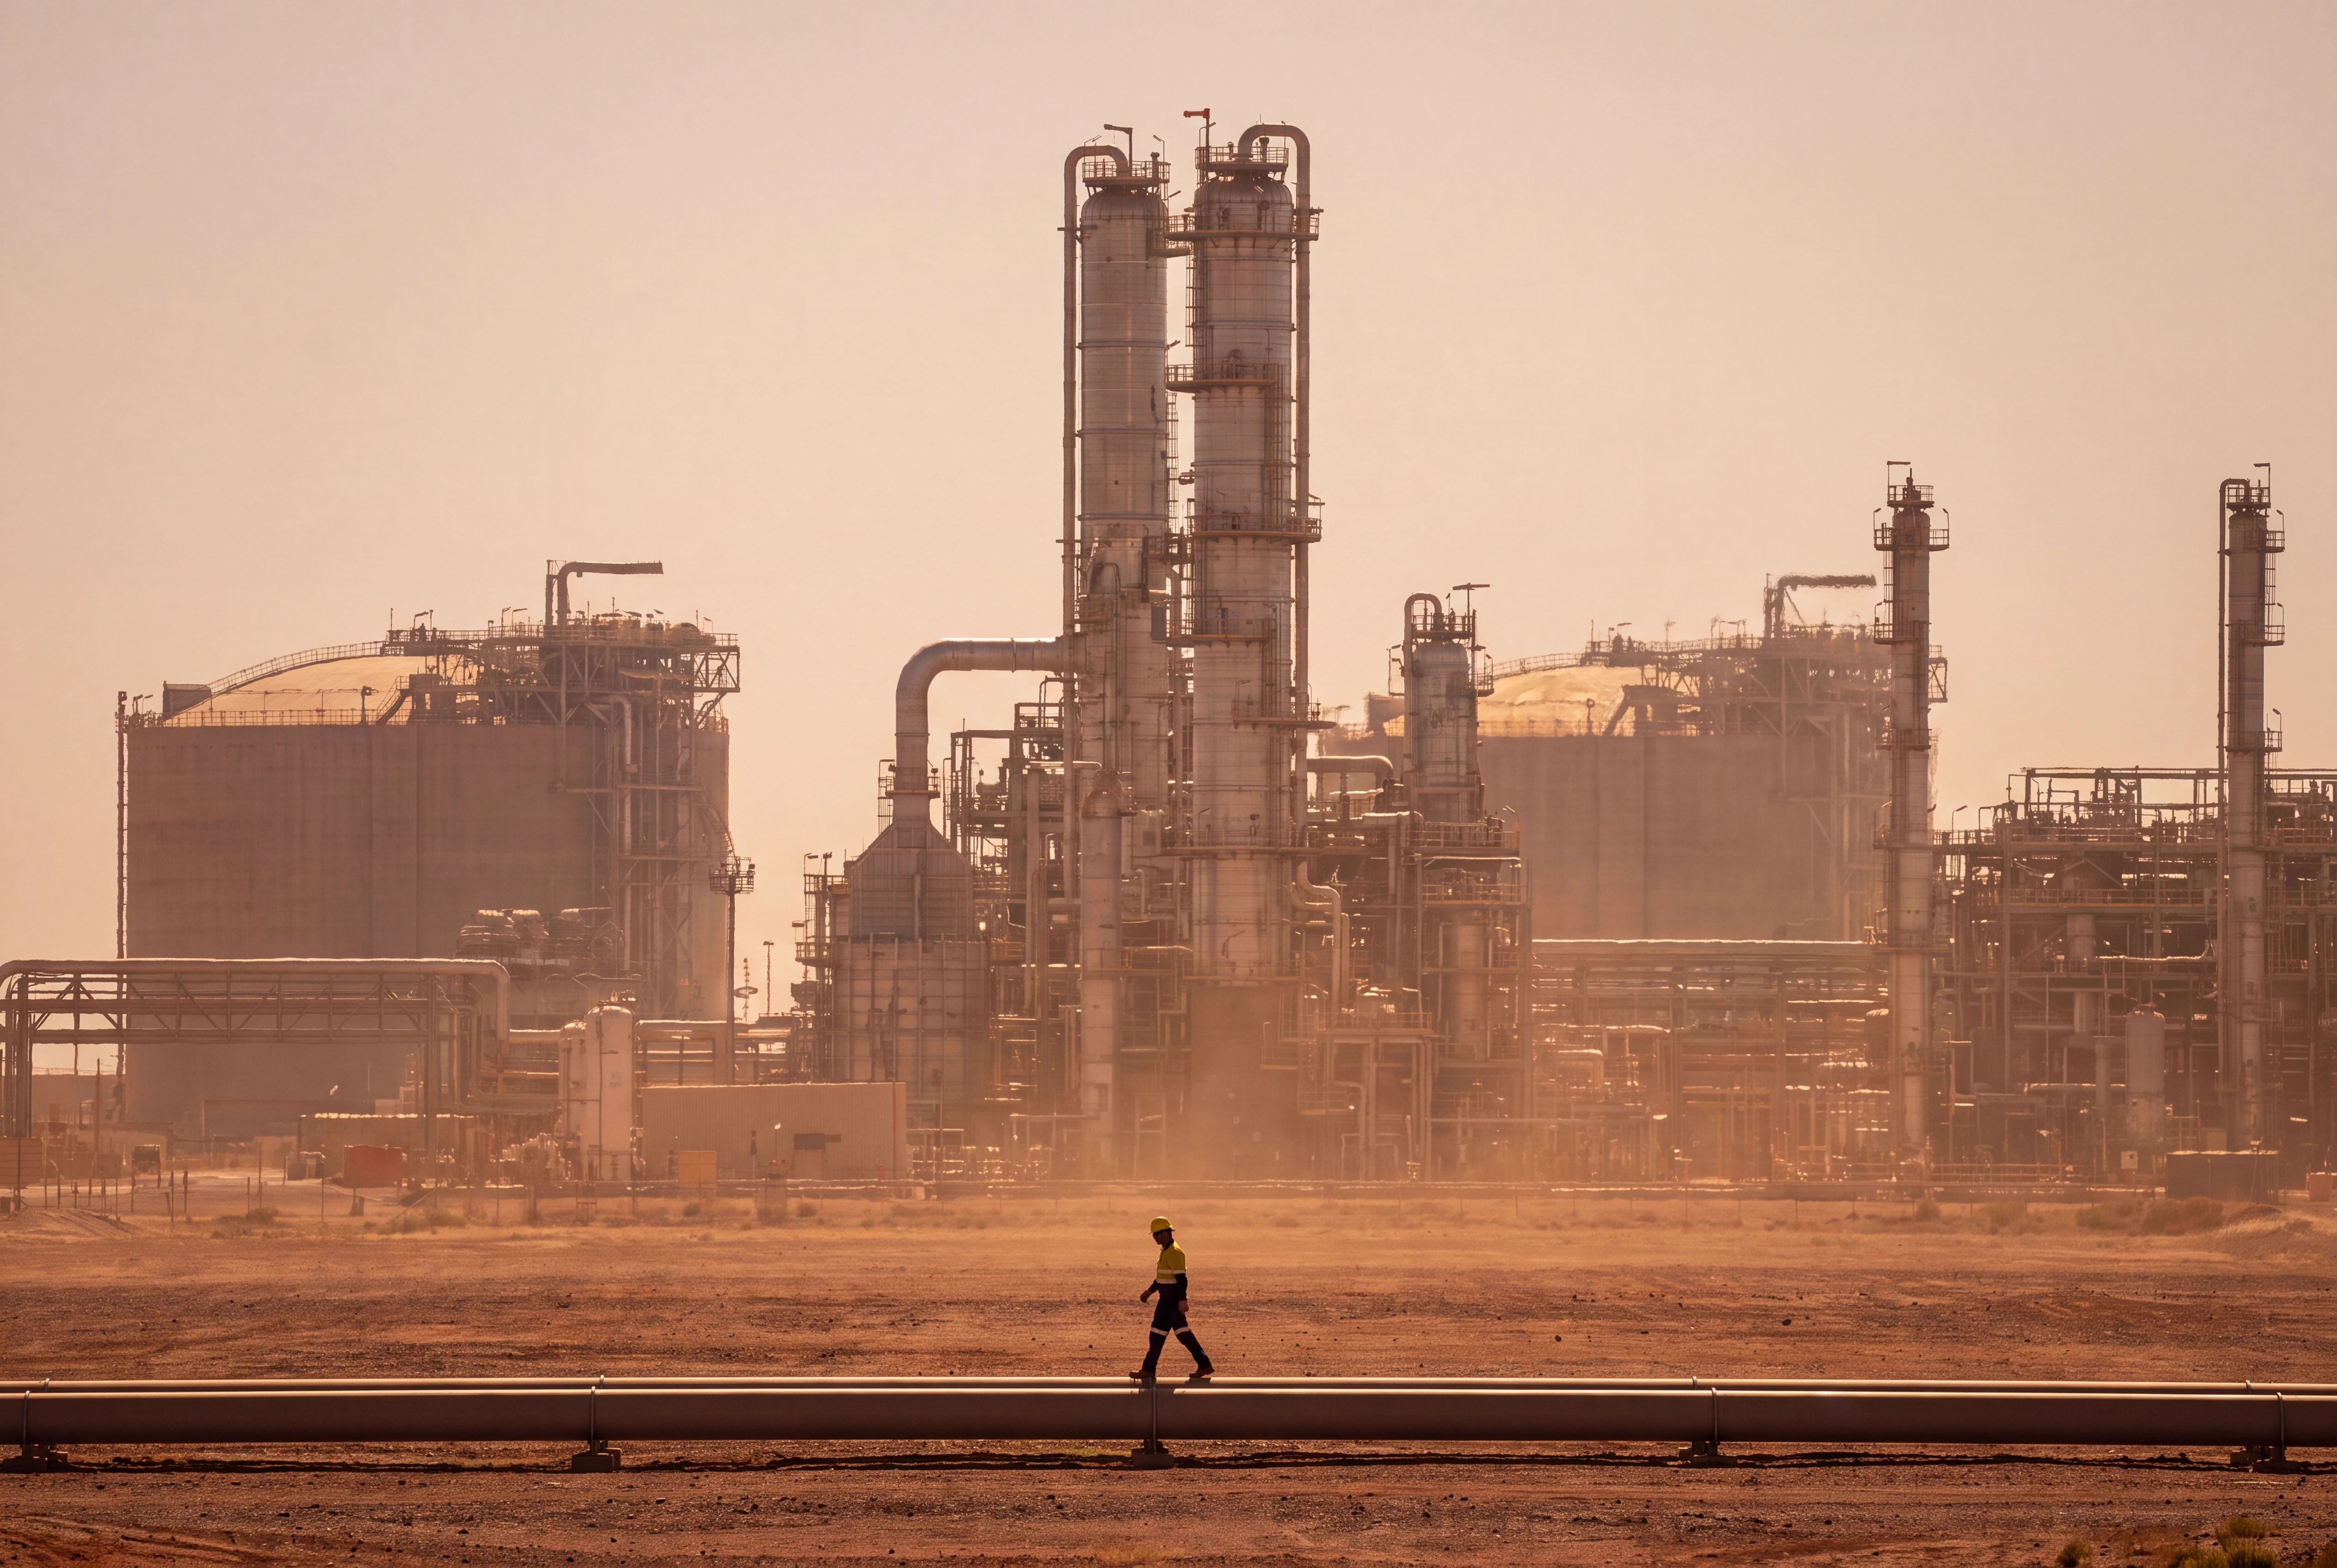
Das FIFO-Modell ist das Rückgrat der australischen Rohstoffwirtschaft. Tausende Arbeitnehmer pendeln in mehrtägigen Rotationen zwischen Metropolen wie Perth oder Brisbane und abgelegenen Standorten in der Pilbara, im Kimberley oder vor der Nordwestküste. Woodside Energys Gorgon- und Wheatstone-Anlagen, Santos’ Darwin LNG sowie BHPs Eisenerzoperationen in der Pilbara sind strukturell auf diese Mobilität angewiesen.
Die COVID-19-Pandemie lieferte den bisher schärfsten Stresstest für dieses Modell. Als West-Australien im März 2020 seine Grenzen schloss und strenge Quarantänepflichten einführte, entstanden unmittelbar Personalengpässe an Offshore- und Remote-Standorten. Woodside stellte seine operative Belegschaft ab April 2020 auf verlängerte Rotationen mit vorgeschalteter Quarantäne um und kürzte die geplanten Gesamtausgaben für 2020 um rund 50 Prozent 1. Der Konzern meldete für das Geschäftsjahr 2020 eine reduzierte Produktionskapazität und verwies explizit auf COVID-bedingte Betriebseinschränkungen. Santos berichtete von Verzögerungen bei Wartungsarbeiten. BHP musste Rotationszyklen verlängern und Ersatzpersonal einschränken, was zu erhöhter Ermüdung und operativen Risiken führte.
Der entscheidende strukturelle Unterschied: COVID-Maßnahmen waren staatlich verordnet und galten flächendeckend. H5N1-Biosicherheitsprotokolle könnten dagegen betrieblich oder sektoral verhängt werden – etwa als Bewegungseinschränkungen für Personal, das durch Gebiete mit bestätigten Ausbrüchen reist, oder als verschärfte Einlasskontrollen an Standorten. Die Wirkungsrichtung wäre dieselbe, der Auslösemechanismus ein anderer. Wo genaue Produktionszahlen für einzelne COVID-Quartale nicht öffentlich dokumentiert sind, bleibt diese Datenlücke offen.
H5N1 in Australien: Was bisher bekannt ist – und was nicht
Australien galt lange als einer der wenigen Kontinente, die von der globalen H5N1-Welle verschont geblieben waren. Die Bestätigung des ersten Festland-Falls bei einem Wildvogel im Juni 2026 markiert eine neue Phase 2. Die australische Biosicherheitsbehörde DAFF (Department of Agriculture, Fisheries and Forestry) hat Überwachungsmaßnahmen eingeleitet; Details zu Ausbreitungsgeschwindigkeit und geografischer Ausdehnung waren zum Redaktionsschluss dieser Analyse (21. Juni 2026) noch nicht abschließend öffentlich.
Für die Energiewirtschaft ist die geografische Frage entscheidend: Wie nah sind bestätigte oder potenzielle Ausbruchsgebiete an den FIFO-Korridoren der Pilbara, dem Karratha-Flughafen oder den Offshore-Versorgungsbasen in Dampier? Wildvögel folgen Migrationsrouten, die quer durch Westaustralien verlaufen – dieselben Regionen, in denen Australiens LNG-Infrastruktur konzentriert ist. Ob und wie schnell H5N1 diese Korridore erreicht, ist eine offene Frage. Ebenso ungeklärt bleibt das Übertragungsrisiko auf Menschen unter FIFO-Arbeitsbedingungen – eine Frage, die Epidemiologen und Biosicherheitsbehörden, nicht Energieanalysten, beantworten müssen.
Die Force-Majeure-Lücke: Strukturelle Wissenslücke in asiatischen LNG-Langzeitverträgen
Australien ist einer der weltgrößten LNG-Exporteure. Die Langzeitlieferverträge mit japanischen Abnehmern wie JERA und Tokyo Gas, südkoreanischen wie KOGAS sowie chinesischen wie CNOOC bilden das kommerzielle Fundament dieser Industrie. Diese Verträge sind nicht öffentlich – und genau das ist das Problem.
Typische Force-Majeure-Klauseln in Energielieferverträgen decken Ereignisse ab, die außerhalb der Kontrolle der Vertragsparteien liegen: Naturkatastrophen, Krieg, staatliche Eingriffe. In der post-COVID-Vertragsrunde ab 2021 haben viele Energieunternehmen ihre Standardverträge überarbeitet. Ob dabei „Pandemie” oder „Biosicherheitsereignis” als eigenständiger Force-Majeure-Tatbestand aufgenommen wurde, ist nicht öffentlich bekannt.
Die Asymmetrie der Interessen ist strukturell: Abnehmer wie JERA oder KOGAS hätten theoretisch Interesse an Klauseln, die ihnen bei Lieferausfällen Schadensersatz sichern. Lieferanten wie Woodside oder Santos hätten umgekehrt Interesse an Klauseln, die sie bei biosicherheitsbedingten Produktionsunterbrechungen von Lieferpflichten entbinden. Welche Seite sich in den Verhandlungen durchgesetzt hat – oder ob das Thema überhaupt systematisch adressiert wurde -, ist eine strukturelle Wissenslücke. Branchenverbände wie APPEA (Australian Petroleum Production & Exploration Association), Regulatoren und institutionelle Investoren haben diese Frage bisher nicht systematisch öffentlich adressiert. Das ist selbst ein Risikosignal.
Vom Pilbara zum TTF: Der Transmissionskanal zum globalen LNG-Spotmarkt
Australien liefert rund 20 Prozent des global gehandelten LNG und rangiert als drittgrößter Exporteur hinter Katar und den USA 3. Für den asiatischen Spotmarkt, gemessen am Japan-Korea-Marker (JKM), ist australisches LNG ein Preisanker.
Das folgende Szenario ist hypothetisch, aber strukturell plausibel: Wenn ein H5N1-Ausbruch zu FIFO-Mobilitätsbeschränkungen führt, die Wartungsarbeiten an mehreren australischen LNG-Zügen gleichzeitig verzögern, würde das australische Exportvolumen kurzfristig sinken. Bei angespanntem globalem LNG-Angebot – wie es in den Jahren nach dem russischen Einmarsch in die Ukraine strukturell der Fall war – würde ein solcher Ausfall den JKM-Preis nach oben treiben. Über Arbitrage-Mechanismen überträgt sich ein erhöhter JKM auf den europäischen TTF-Preis, weil LNG-Tanker zwischen asiatischen und europäischen Destinationen umgeleitet werden.
Für Europa ist das relevant: REPowerEU setzt auf LNG-Importe als strukturellen Ersatz für russisches Pipelinegas. Zwischen 2022 und 2024 nahm die EU zwoelf neue LNG-Terminals und sechs Erweiterungsprojekte in Betrieb und baute ihre Importkapazitaet auf rund 250 Mrd. Kubikmeter pro Jahr aus 4. Kapazitätsziele für schwimmende LNG-Terminals (FSRUs) und Regasifizierungsanlagen wurden seit 2022 massiv ausgebaut. Konkurrierende Anbieter – US-amerikanisches LNG aus dem Golf von Mexiko, katarisches LNG, perspektivisch kanadisches LNG – könnten australische Ausfälle teilweise kompensieren, aber nicht kurzfristig und nicht vollständig: US-Projekte laufen unter langfristigen Abnahmeverträgen, Katar priorisiert asiatische Kunden, kanadische LNG-Kapazitäten (LNG Canada) sind noch im Hochlauf.
Dieser Transmissionskanal ist kein Automatismus. Er setzt mehrere gleichzeitige Bedingungen voraus: einen signifikanten australischen Produktionsausfall, ein bereits angespanntes globales LNG-Angebot und eine begrenzte Substitutionsfähigkeit der Konkurrenten. Aber er ist strukturell vorhanden – und bisher kaum analysiert.
Kreditmärkte unter Beobachtung: Biosicherheitsrisiko und Anleihe-Spreads
Wie reagierten die Kreditmärkte auf COVID-bedingte FIFO-Einschränkungen? Australische Energieanleihen – Woodside und Santos emittieren regelmäßig auf internationalen Kapitalmärkten – weiteten ihre Credit Spreads im März/April 2020 aus, parallel zum globalen Risikoausverkauf. Ob diese Ausweitung spezifisch auf FIFO-Risiken oder auf den allgemeinen Ölpreisverfall zurückzuführen war, lässt sich aus öffentlich verfügbaren Daten nicht trennscharf isolieren. Diese Datenlücke ist offen.
Strukturell relevant ist die Unterscheidung zwischen Projektfinanzierungen und Unternehmensanleihen. Projektfinanzierungen für einzelne LNG-Züge (wie Gorgon Train 1-3) haben typischerweise engere Covenant-Strukturen, die operative Kennzahlen direkt an Kreditbedingungen knüpfen. Produktionsunterbrechungen könnten hier schneller zu Covenant-Verletzungen führen als bei allgemeinen Unternehmensanleihen.
Die Frage, ob Rating-Agenturen wie Moody’s oder S&P Biosicherheitsrisiken in ihren Methodologien für Energieemittenten explizit adressieren, ist offen. Pandemierisiken tauchen in Risikoregistern auf, aber als eigenständige, quantifizierte Kategorie für FIFO-abhängige Betriebe sind sie in öffentlich zugänglichen Ratingberichten nicht systematisch dokumentiert. Institutionelle Investoren mit ESG-Mandaten – Pensionsfonds, Versicherungen, die unter SFDR-Anforderungen operieren – dürften zunehmend sensibel für operative Biosicherheitsrisiken sein, die Produktionskontinuität und damit Cashflow-Stabilität gefährden.
CSRD-Dimension: Müssen australische LNG-Betreiber Biosicherheitsrisiken offenlegen?
Die EU-Richtlinie zur Nachhaltigkeitsberichterstattung (CSRD) erfasst nicht nur europäische Unternehmen. Nicht-EU-Unternehmen mit einem EU-Listing, EU-Tochtergesellschaften oberhalb bestimmter Schwellenwerte oder signifikantem EU-Umsatz können in den Anwendungsbereich fallen 5. Woodside Energy, das an der New York Stock Exchange notiert ist und europäische institutionelle Investoren als bedeutende Anteilseigner hat, sowie Santos mit europäischen Kreditgebern könnten unter diese Kategorie fallen – eine Frage, die Rechtsexperten und nicht Energieanalysten abschließend beantworten müssen.
Entscheidend ist die CSRD-Wesentlichkeitsprüfung (Double Materiality): Unternehmen müssen Risiken offenlegen, die sowohl finanzielle Auswirkungen auf das Unternehmen haben als auch Auswirkungen des Unternehmens auf Umwelt und Gesellschaft. Operative Biosicherheitsrisiken, die FIFO-Unterbrechungen und damit Produktionsausfälle verursachen können, hätten klare finanzielle Materialität. Ob sie unter den European Sustainability Reporting Standards (ESRS) als eigenständige Risikokategorie explizit adressiert sind, ist eine offene Frage – Biosicherheit taucht in den ESRS-Entwürfen nicht als eigenständige Kategorie auf, könnte aber unter Arbeitnehmergesundheit (ESRS S1) oder operationelle Risiken subsumiert werden 5.
Der Druck kommt nicht nur von Regulatoren: EU-Kreditgeber und Investoren, die selbst CSRD-pflichtig sind, werden zunehmend CSRD-konforme Offenlegung von ihren Portfoliounternehmen verlangen – auch von australischen LNG-Emittenten. Das schafft einen indirekten Regulierungskanal, der unabhängig davon wirkt, ob australische Unternehmen formal in den CSRD-Anwendungsbereich fallen.
Fazit: Eine strukturelle Lücke, die Branche und Regulatoren schließen müssen
H5N1 in Australien ist kein unmittelbarer Energienotfall. Es ist ein Stresstest-Szenario – und als solches wertvoll, weil es drei strukturelle Lücken sichtbar macht, die unabhängig vom konkreten Ausbruchsverlauf bestehen.
Erstens: Vertragsklarheit. Die Force-Majeure-Frage in australischen LNG-Langzeitverträgen ist nicht öffentlich beantwortet. APPEA, die australische Energieregulierungsbehörde AEMO und institutionelle Investoren sollten eine systematische Überprüfung anstoßen – nicht weil ein Ausbruch unmittelbar bevorsteht, sondern weil die Nichtöffentlichkeit dieser Verträge in einer Welt häufigerer Biosicherheitsereignisse ein strukturelles Risiko darstellt.
Zweitens: Kapitalmarktbewertung. Rating-Agenturen sollten prüfen, ob FIFO-abhängige Betriebsmodelle eine eigenständige Risikokategorie in Energieemittenten-Methodologien verdienen. Die COVID-Erfahrung liefert die empirische Grundlage; H5N1 liefert den Anlass.
Drittens: Regulatorische Offenlegung. Australische LNG-Betreiber mit EU-Kapitalmarktexposure sollten proaktiv prüfen, ob operative Biosicherheitsrisiken unter ihre CSRD-Offenlegungspflichten fallen – bevor EU-Investoren oder Kreditgeber diese Frage stellen 5.
Der Transmissionskanal von einem australischen FIFO-Biosicherheitsereignis über den JKM-Spotmarkt zum europäischen TTF ist strukturell vorhanden, auch wenn er mehrere gleichzeitige Bedingungen voraussetzt. REPowerEU-Planer und europäische Energiesicherheitsanalysten sollten ihn in ihre Szenariomodelle aufnehmen. Folgefragen – insbesondere zur konkreten Vertragssprache in post-COVID-LNG-Abschlüssen und zur ESRS-Kategorisierung von Biosicherheitsrisiken – bleiben offen und verdienen eigene Recherche.
Quellen
-
Woodside Energy, “COVID-19 update”, 2020. https://www.woodside.com.au/news-and-media/covid-19-update ↩
-
Doherty Institute, “The first case of H5N1 bird flu in Australia has been confirmed. What does this mean?”, 2026. https://www.doherty.edu.au/articles/the-first-case-of-h5n1-bird-flu-in-australia-has-been-confirmed-what-does-this-mean/ ↩
-
Geoscience Australia, “Australian Energy Resources 2025 – Production and trade”, 2025. https://www.ga.gov.au/aecr2025/production-and-trade ↩
-
Europaeische Kommission, “REPowerEU – phase out of Russian energy imports”, 2025. https://energy.ec.europa.eu/strategy/repowereu-phase-out-russian-energy-imports_en ↩
-
Linklaters, “EU Corporate Sustainability Reporting Directive – impact of CSRD on non-EU companies”, 2024. https://sustainablefutures.linklaters.com/post/102n2xc/eu-corporate-sustainability-reporting-directive-impact-of-csrd-on-non-eu-companies ↩↩↩


