

Matawinie: 106.000 Tonnen Graphitkonzentrat pro Jahr, US$96,5 Millionen Finanzierung, Titel als groesste Graphitmine der G7 1. Das ist eine starke Schlagzeile fuer die Extraktionsseite – und sie verdeckt die eigentliche Frage. Hoemma, das Konzentrat aus der Flotation ist nicht das Material, das in eine Batteriezelle wandert. Zwischen Mine und Anode liegen drei Industrieschritte, und fuer die steht in Kanada Stand Juni 2026 kein Finanzierungskommitment.
Das bedeutet konkret:
Wer NMG oder einen kanadischen Graphit-Peer bewertet, sollte das finanzierte Minenprojekt nicht mit einer integrierten Batterierohstoffkette verwechseln. Die US$96,5 Millionen decken den Minenaufbau – nicht die Verarbeitung zu batteriegradem Anodenmaterial 6. Solange diese Downstream-Stufe ungesichert ist, bleibt der Wertschoepfungsanteil, der die hoeheren Margen traegt, ein offener Posten im Modell. Die Bewertungsfrage ist nicht ,,Wird die Mine gebaut”, sondern ,,Wer verarbeitet das Konzentrat – und qualifiziert es sich fuer IRA-Steuergutschriften”.
Der gefeierte Meilenstein und seine stille Luecke
Als Nouveau Monde Graphite (NMG) im Fruehjahr 2026 die Finanzierung seiner Matawinie-Mine in Quebec abschloss, war die politische Resonanz entsprechend gross. Mit einer gesicherten Finanzierungsrunde von US$96,5 Millionen und neuen strategischen Investoren gilt das Projekt als Beweis, dass Kanada seine Critical-Minerals-Ambitionen ernst meint 6. MINING.com bezeichnete Matawinie als die groesste Graphitmine der G7-Staaten – ein Titel, der in Ottawa und Quebec City gerne zitiert wird 1. Die geplante Jahreskapazitaet von 106.000 Tonnen Graphitkonzentrat macht das Projekt zu einem industriellen Anker der nordamerikanischen Batterierohstoffkette.
Was in der Jubelmeldung fehlt, ist eine stille, aber entscheidende Frage: Was passiert mit dem Konzentrat danach?
Denn die US$96,5 Millionen decken ausschliesslich den Minenaufbau ab. Fuer die nachgelagerte Verarbeitungsstufe – die Umwandlung von Graphitkonzentrat in batteriegrades Anodenmaterial – besteht Stand Juni 2026 kein oeffentlich bekanntes Finanzierungskommitment 6. Und ohne diese Verarbeitungsstufe bleibt Kanadas Anspruch auf eine eigenstaendige Batterierohstoffkette strukturell unvollstaendig. Wer aus der Feldgeologie kommt, kennt das Muster: Die physikalische Realitaet zuerst, die Interpretation danach. Die Realitaet hier lautet, dass Erz im Boden und verkaufsfaehiges Anodenmaterial zwei verschiedene Produkte sind.
Drei Schritte, die niemand im Jubel erwaehnt: Reinigung, Sphaerisierung, Beschichtung
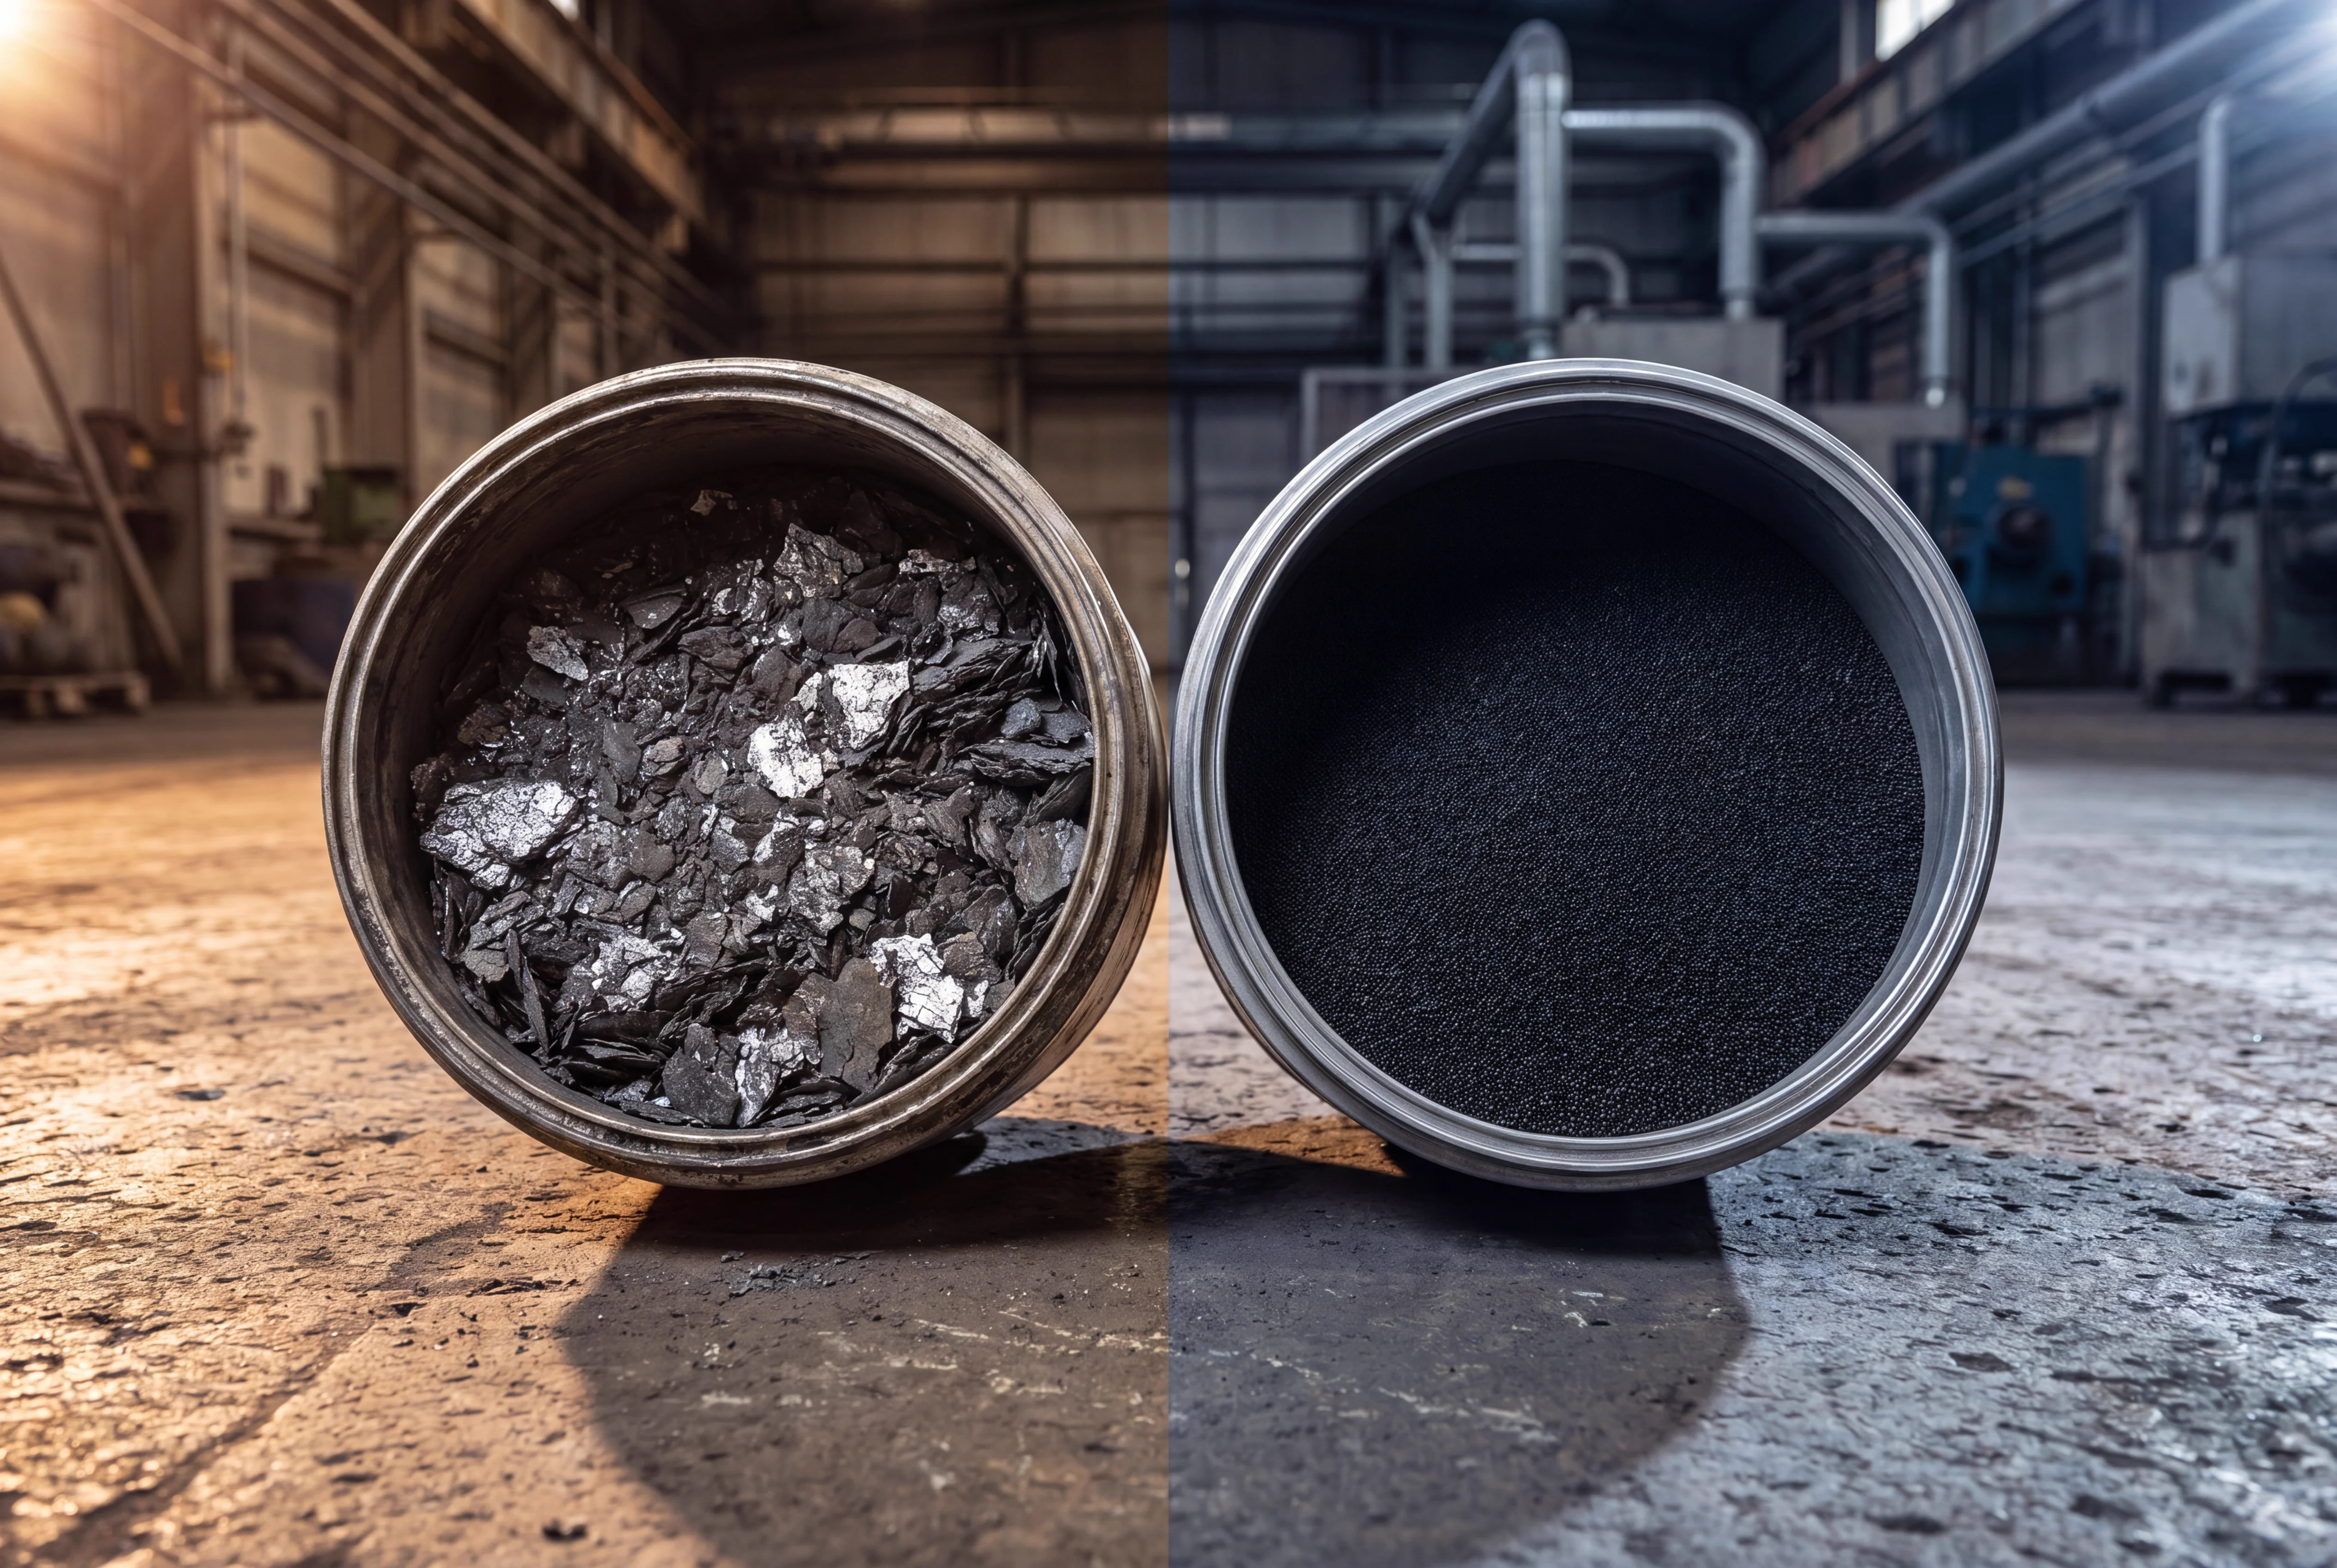
Graphitkonzentrat, wie es aus der Flotationsanlage einer Mine kommt, ist nicht dasselbe wie das Material, das in einer Lithium-Ionen-Batteriezelle landet. Der Unterschied ist erheblich – technisch, wirtschaftlich und geopolitisch.
Ein typisches Flotationskonzentrat erreicht einen Kohlenstoffgehalt von etwa 94 bis 96 Prozent. Batteriegrades sphaerisches Graphit hingegen muss einen Reinheitsgrad von ueber 99,95 Prozent Kohlenstoff aufweisen, mit eng definierten Partikelgroessen und einer spezifischen Kugelform, die die Einlagerung von Lithium-Ionen im Anodenmaterial optimiert. Zwischen diesen beiden Zustaenden liegen drei industrielle Prozessschritte:
Chemische Reinigung: Entweder durch Flussaeurebehandlung (HF-Leaching) oder durch thermische Hochtemperaturbehandlung bei ueber 2.500 Grad Celsius werden Verunreinigungen entfernt. Beide Verfahren sind energieintensiv, kapitalintensiv und erfordern spezialisiertes Anlagen-Know-how.
Mechanische Sphaerisierung: Natuerlicher Flockengraphit hat eine unregelmaessige, blaettrige Struktur. Fuer Batterieanoden muss er in kugelfoermige Partikel umgeformt werden – ein mechanischer Mahlprozess, bei dem erhebliche Materialverluste entstehen (typischerweise 50 bis 70 Prozent des Ausgangsmaterials werden zu Feingraphit, der separat verwertet werden muss).
Kohlenstoffbeschichtung: Die sphaerisierten Partikel erhalten eine duenne Kohlenstoffhuelle, die die elektrochemische Leistung und Zyklenstabilitaet der Anode verbessert.
Jeder dieser Schritte erfordert eigene Anlagen, eigenes Prozess-Know-how und erhebliche Kapitalinvestitionen – unabhaengig von der Mineninfrastruktur. Der Materialverlust bei der Sphaerisierung ist dabei kein technisches Detail, sondern ein Margenfaktor: Wer 50 bis 70 Prozent des Konzentrats in einen Nebenstrom verliert, muss diesen Feingraphit verwerten, sonst frisst der Verlust die Wirtschaftlichkeit. Kanada verfuegt Stand heute ueber keine Verarbeitungsinfrastruktur dieser Art im industriellen Massstab. Das ist keine Kleinigkeit: Es bedeutet, dass selbst eine vollstaendig produzierende Matawinie-Mine ihr Konzentrat zunaechst exportieren muesste, um es anderswo zu batteriegradem Material verarbeiten zu lassen.
Drei Akteure, ein ungeklaertes Spiel: Peking, Ottawa, Bruessel
Die Verarbeitungsluecke ist kein bilaterales Kanada-China-Problem. Sie ist eine Drei-Akteur-Konstellation, in der Peking, Ottawa und Bruessel jeweils eigene Interessen verfolgen – und in der die Antwort auf die Frage ,,Wer verarbeitet?” weitreichende geopolitische Konsequenzen hat.
Peking haelt heute einen dominanten Marktanteil an der globalen Graphitverarbeitung. Schaetzungen zufolge werden ueber 90 Prozent des weltweit produzierten sphaerischen Graphits in China verarbeitet. Die Internationale Energieagentur (IEA) sieht China auch mittelfristig als dominanten Raffinerie-Lieferanten fast aller kritischen Mineralien und erwartet, dass das Land bis 2035 rund 80 Prozent des batteriegraden Graphits stellt 9. Diese Konzentration ist das Ergebnis jahrzehntelanger industriepolitischer Investitionen, guenstiger Energiekosten auf Kohlebasis und aufgebauter Skalierungsvorteile. Wer heute Graphitkonzentrat aus Kanada exportiert, landet mit hoher Wahrscheinlichkeit in einer chinesischen Verarbeitungsanlage.
Ottawa hat mit seiner Critical Minerals Strategy und der Ausrichtung auf den US Inflation Reduction Act (IRA) einen klaren industriepolitischen Anspruch formuliert: Kanada soll nicht nur Rohstoffe liefern, sondern Teil einer integrierten nordamerikanischen Batterierohstoffkette werden 2. Dieser Anspruch ist politisch ambitioniert – aber er adressiert bislang primaer die Extraktionsseite. Die Verarbeitungsinfrastruktur bleibt in der oeffentlichen Debatte weitgehend unterbelichtet.
Bruessel hat mit dem Critical Raw Materials Act (CRMA) eigene Diversifizierungsziele gesetzt und europaeische Batteriezellenhersteller – von Northvolt bis zu den geplanten Gigafabriken in Deutschland und Frankreich – als strategische Abnehmer positioniert. Kanada und die EU verbindet das CETA-Freihandelsabkommen, das einen regulatorischen Rahmen fuer Rohstoffpartnerschaften bietet. Ob NMG Gespraeche mit europaeischen Batterieherstellern oder Verarbeitern gefuehrt hat, ist Stand Juni 2026 nicht oeffentlich bestaetigt – diese Frage bleibt offen.
Als Referenzpunkt fuer einen westlichen Akteur, der die Verarbeitungsluecke aktiv schliessen will, dient Vianode aus Norwegen: Das Unternehmen hat eine Absichtserklaerung fuer Graphit-Offtake unterzeichnet und baut eine eigene Verarbeitungskette auf Wasserkraftbasis auf 7. Das norwegische Modell zeigt, dass eine westliche Verarbeitungsinfrastruktur moeglich ist – aber es zeigt auch, dass sie aktiv aufgebaut werden muss. Eine Verarbeitungskette entsteht nicht aus politischen Absichtserklaerungen, sondern aus Maloche: Kapital, Anlagen und jahrelangem Prozess-Know-how.
Energiekosten als unterschaetzter Wettbewerbsfaktor
Die Verarbeitungsluecke ist nicht nur eine Frage des politischen Willens. Sie ist auch eine Kostenfrage – und hier liegt ein oft uebersehener struktureller Vorteil Quebecs.
Die thermische Reinigung von Graphit bei ueber 2.500 Grad Celsius ist extrem energieintensiv. Chinesische Verarbeiter nutzen dafuer ueberwiegend Kohlestrom – guenstig in den Betriebskosten, aber mit erheblichem CO2-Fussabdruck. Vianode in Norwegen setzt auf Wasserkraft: hoehere Energiekosten als in China, aber ein gruenes Profil, das fuer europaeische Batteriezellenhersteller mit Scope-3-Verpflichtungen zunehmend relevant wird 7.
Quebec verfuegt ueber Hydro-Quebec, eines der groessten Wasserkraftsysteme der Welt, mit unter den nordamerikanischen Industriestrompreisen konkurrenzfaehigen Tarifen. Strukturell ist die Ausgangslage damit vergleichbar mit Norwegen – moeglicherweise sogar guenstiger, wenn man die geografische Naehe zu nordamerikanischen Batterieherstellern einrechnet.
Ob dieser Kostenvorteil ausreicht, um eine Graphitverarbeitungsanlage in Quebec ohne erhebliche Subventionen wettbewerbsfaehig zu machen, ist eine offene Frage. Ein oeffentlich bekanntes Kostenmodell fuer eine NMG-Downstream-Stufe existiert nicht. Aber die strukturellen Voraussetzungen – Rohstoff vor Ort, guenstige Wasserkraft, Naehe zu Abnehmermaerkten – sind vorhanden. Sie werden bislang nicht genutzt.
Wer uebernimmt den zweiten Schritt? Drei Szenarien fuer NMG
Fuer NMG zeichnen sich drei realistische Pfade ab, die sich in ihrer geopolitischen Akzeptabilitaet und ihrem Risikoprofil erheblich unterscheiden:
Szenario 1: Vertikale Integration. NMG baut eine eigene Downstream-Kapazitaet fuer Reinigung, Sphaerisierung und Beschichtung auf. Das waere die souveraenste Loesung – aber auch die kapitalintensivste. Der Kapitalbedarf fuer eine industrielle Verarbeitungsanlage liegt typischerweise in einer aehnlichen Groessenordnung wie der Minenaufbau selbst, wenn nicht darueber. Der Zeitrahmen bis zur Produktion waere entsprechend lang, und das Technologierisiko ist real: Prozess-Know-how in der Graphitverarbeitung ist nicht trivial zu replizieren.
Szenario 2: Strategische Partnerschaft mit einem westlichen Verarbeiter. Eine Kooperation mit einem nordamerikanischen oder europaeischen Akteur – etwa einem Batteriematerialspezialisten oder einem Unternehmen wie Vianode – waere geopolitisch akzeptabel im Rahmen der Five-Eyes-Allianzlogik oder des EU-Kanada-CETA-Rahmens. Sie wuerde Kapital und Know-how teilen und das Abhaengigkeitsrisiko minimieren. Stand Juni 2026 ist kein solcher Deal oeffentlich bestaetigt.
Szenario 3: Offtake-Vereinbarung mit einem asiatischen Verarbeiter. Kurzfristig wirtschaftlich attraktiv – asiatische Verarbeiter haben die Skalierung, das Know-how und die Kostenbasis. Langfristig jedoch problematisch: Eine solche Vereinbarung wuerde die geopolitische Abhaengigkeit perpetuieren, die Kanadas Critical-Minerals-Strategie eigentlich ueberwinden soll. Im IRA-Kontext waere Konzentrat, das ueber einen chinesischen Verarbeiter laeuft, fuer US-Steuergutschriften nicht qualifiziert – ein erhebliches kommerzielles Handicap.
NMG ist nicht allein mit dieser Frage. Focus Graphite in Quebec, das eines der weltgroessten Graphitvorkommen erschliessen will 3, und GBM mit seinem Projekt zur Wiedereroeffnung der Kearney-Mine in Ontario 4 stehen vor exakt derselben Verarbeitungsfrage. Die strukturelle Luecke ist kein Einzelfall – sie ist ein sektorweites Problem der kanadischen Graphitindustrie.
Was Kanadas Rohstoffstrategie strukturell fehlt
Kanada hat das Potenzial, in den kommenden Jahrzehnten bis zu 200 Milliarden Dollar aus dem Clean-Energy-Boom zu schoepfen 2. Die politischen Ambitionen sind formuliert, die Rohstoffvorkommen sind vorhanden, und Projekte wie Matawinie zeigen, dass die Extraktionsseite in Bewegung kommt.
Aber Kanadas Critical Minerals Strategy hat eine strukturelle Asymmetrie: Sie adressiert die Extraktionsseite mit Genehmigungsverfahren, Foerderinstrumenten und politischer Aufmerksamkeit – und laesst die Verarbeitungsseite weitgehend offen. Genehmigungsverfahren sind als Hemmnis bekannt und werden diskutiert 2. Verarbeitungsinfrastruktur ist das weniger sichtbare, aber ebenso kritische Hemmnis.
Eine explizite Downstream-Komponente in der kanadischen Rohstoffpolitik – mit dedizierten Finanzierungsinstrumenten, Technologiepartnerschaften und klaren Zielmarken fuer inlaendische Verarbeitungskapazitaet – fehlt bislang. Ohne sie riskiert Kanada, zum Rohstofflieferanten fuer Verarbeitungskapazitaeten zu werden, die anderswo entstehen: in China, in Norwegen, vielleicht in Europa.
Matawinie begruendet Kanadas Graphit-Souveraenitaetsanspruch, loest ihn aber nicht ein. Eingeloest ist er erst, wenn der zweite Industrieschritt – Reinigung, Sphaerisierung, Beschichtung – in Nordamerika gesichert ist. Die finanzierte Mine ist die halbe Wertschoepfungskette und nach Margenlogik die guenstigere Haelfte. Wer Kanadas Graphitstrategie an der Extraktionsseite misst, misst am falschen Ende. Der naechste Katalysator, der zaehlt, ist kein Bohrresultat und kein Resource Estimate, sondern ein verbindliches Downstream-Kommitment – und das fehlt Stand Juni 2026.
Quellen
- 1 NMG G7-Mine [https://www.mining.com/nouveau-monde-to-proceed-with-g7s-biggest-graphite-mine]
- 2 Canada $200B CMJ [https://www.canadianminingjournal.com/news/canada-positioned-for-200b-clean-energy-boom-but-faster-approvals-needed-report]
- 3 Focus Graphite Quebec [https://www.mining.com/focus-graphite-in-quebec-boasts-worlds-fifth-largest-resource]
- 4 GBM Kearney CMJ [https://www.canadianminingjournal.com/news/gbm-aims-to-reopen-ontarios-kearney-graphite-mine]
- 5 GBM Kearney MINING [https://www.mining.com/gbm-aims-to-reopen-ontarios-kearney-graphite-mine]
- 6 NMG US$96.5M [https://www.canadianminingjournal.com/news/nmg-secures-us96-5m-announces-new-investors-and-mine-construction]
- 7 Vianode Offtake LOI [https://www.mining.com/vianode-jr-energy-solution-sign-graphite-offtake-loi]
- 8 Canada $200B MINING [https://www.mining.com/canada-positioned-for-200b-clean-energy-boom-but-faster-approvals-needed-report]
- 9 IEA Global Critical Minerals Outlook 2025 [https://www.iea.org/reports/global-critical-minerals-outlook-2025/overview-of-outlook-for-key-minerals]


