

Ein Angriff auf den Flughafen Niamey ist kein gewöhnliches Sicherheitsereignis im Sahel. Er ist ein Preissignal – für Uranminenbetreiber, politische Gewaltversicherer und multilaterale Entwicklungsfinanzierer gleichermaßen. Die Analyse zeigt, warum.
Aus Sicht des Investors:
Der Flughafen Niamey ist die einzige praktikable Personalrotationsroute zu den Uranminen um Arlit, rund 1.000 Kilometer entfernt und ohne Schienenanbindung. Ein Angriff auf urbane Infrastruktur verschiebt die Country-Risk-Wahrnehmung dauerhaft und damit die Risikoprämie in Bewertungsmodellen – besonders für TSX- und LSE-notierte Junior-Uranproduzenten mit Niger-Exploration-Exposure. Orano trägt zusätzlich Enteignungs- und Reputationsrisiko, das der staatlich geschützte chinesische Wettbewerber CNUC nicht hat. Underwriter preisen War-Risk-Deckungen neu, und für Europas Uranversorgung wird die Diversifizierung weg von Niger zum strategischen Imperativ.
Der Angriff und seine unmittelbare Signalwirkung
Nach verfügbaren Berichten bis zum 21. Juni 2026 führte die Jama’at Nusrat al-Islam wal-Muslimin (JNIM) – der westafrikanische Al-Qaida-Ableger – einen koordinierten Angriff auf den Flughafen Diori Hamani in Niamey durch. Operative Details bleiben teilweise unklar; gesichert ist, dass das Ziel ein zivil-militärisches Drehkreuz im Herzen der nigrischen Hauptstadt war.
Die Wahl des Ziels ist doktrinär bedeutsam. JNIM operierte bislang primär in ländlichen Gebieten Malis, Burkina Fasos und des nördlichen Nigers – Überfälle auf Militärposten, Straßensperren, Angriffe auf Dörfer. Ein Angriff auf urbane Infrastruktur in einer Hauptstadt markiert eine neue Eskalationsschwelle: die bewusste Projektion von Gewalt in den wirtschaftlichen Nervenpunkt eines Staates. Flughäfen sind nicht nur Transportknotenpunkte; sie sind Symbole staatlicher Kontrolle und Voraussetzung für ausländische Wirtschaftspräsenz.
Im Kontext der AES-Allianz (Alliance des États du Sahel: Mali, Burkina Faso, Niger) seit 2023 reiht sich der Angriff in eine Serie ein, die zeigt: Die Abkehr von ECOWAS und westlichen Sicherheitspartnern hat die Sicherheitslage nicht verbessert, sondern verlagert. ISWAP/IS-Sahel und JNIM konkurrieren um Territorium und Aufmerksamkeit; urbane Angriffe sind ein Mittel, um Staatlichkeit sichtbar zu untergraben.
Logistikachse Niamey-Arlit: Was der Flughafen für die Uranminen bedeutet
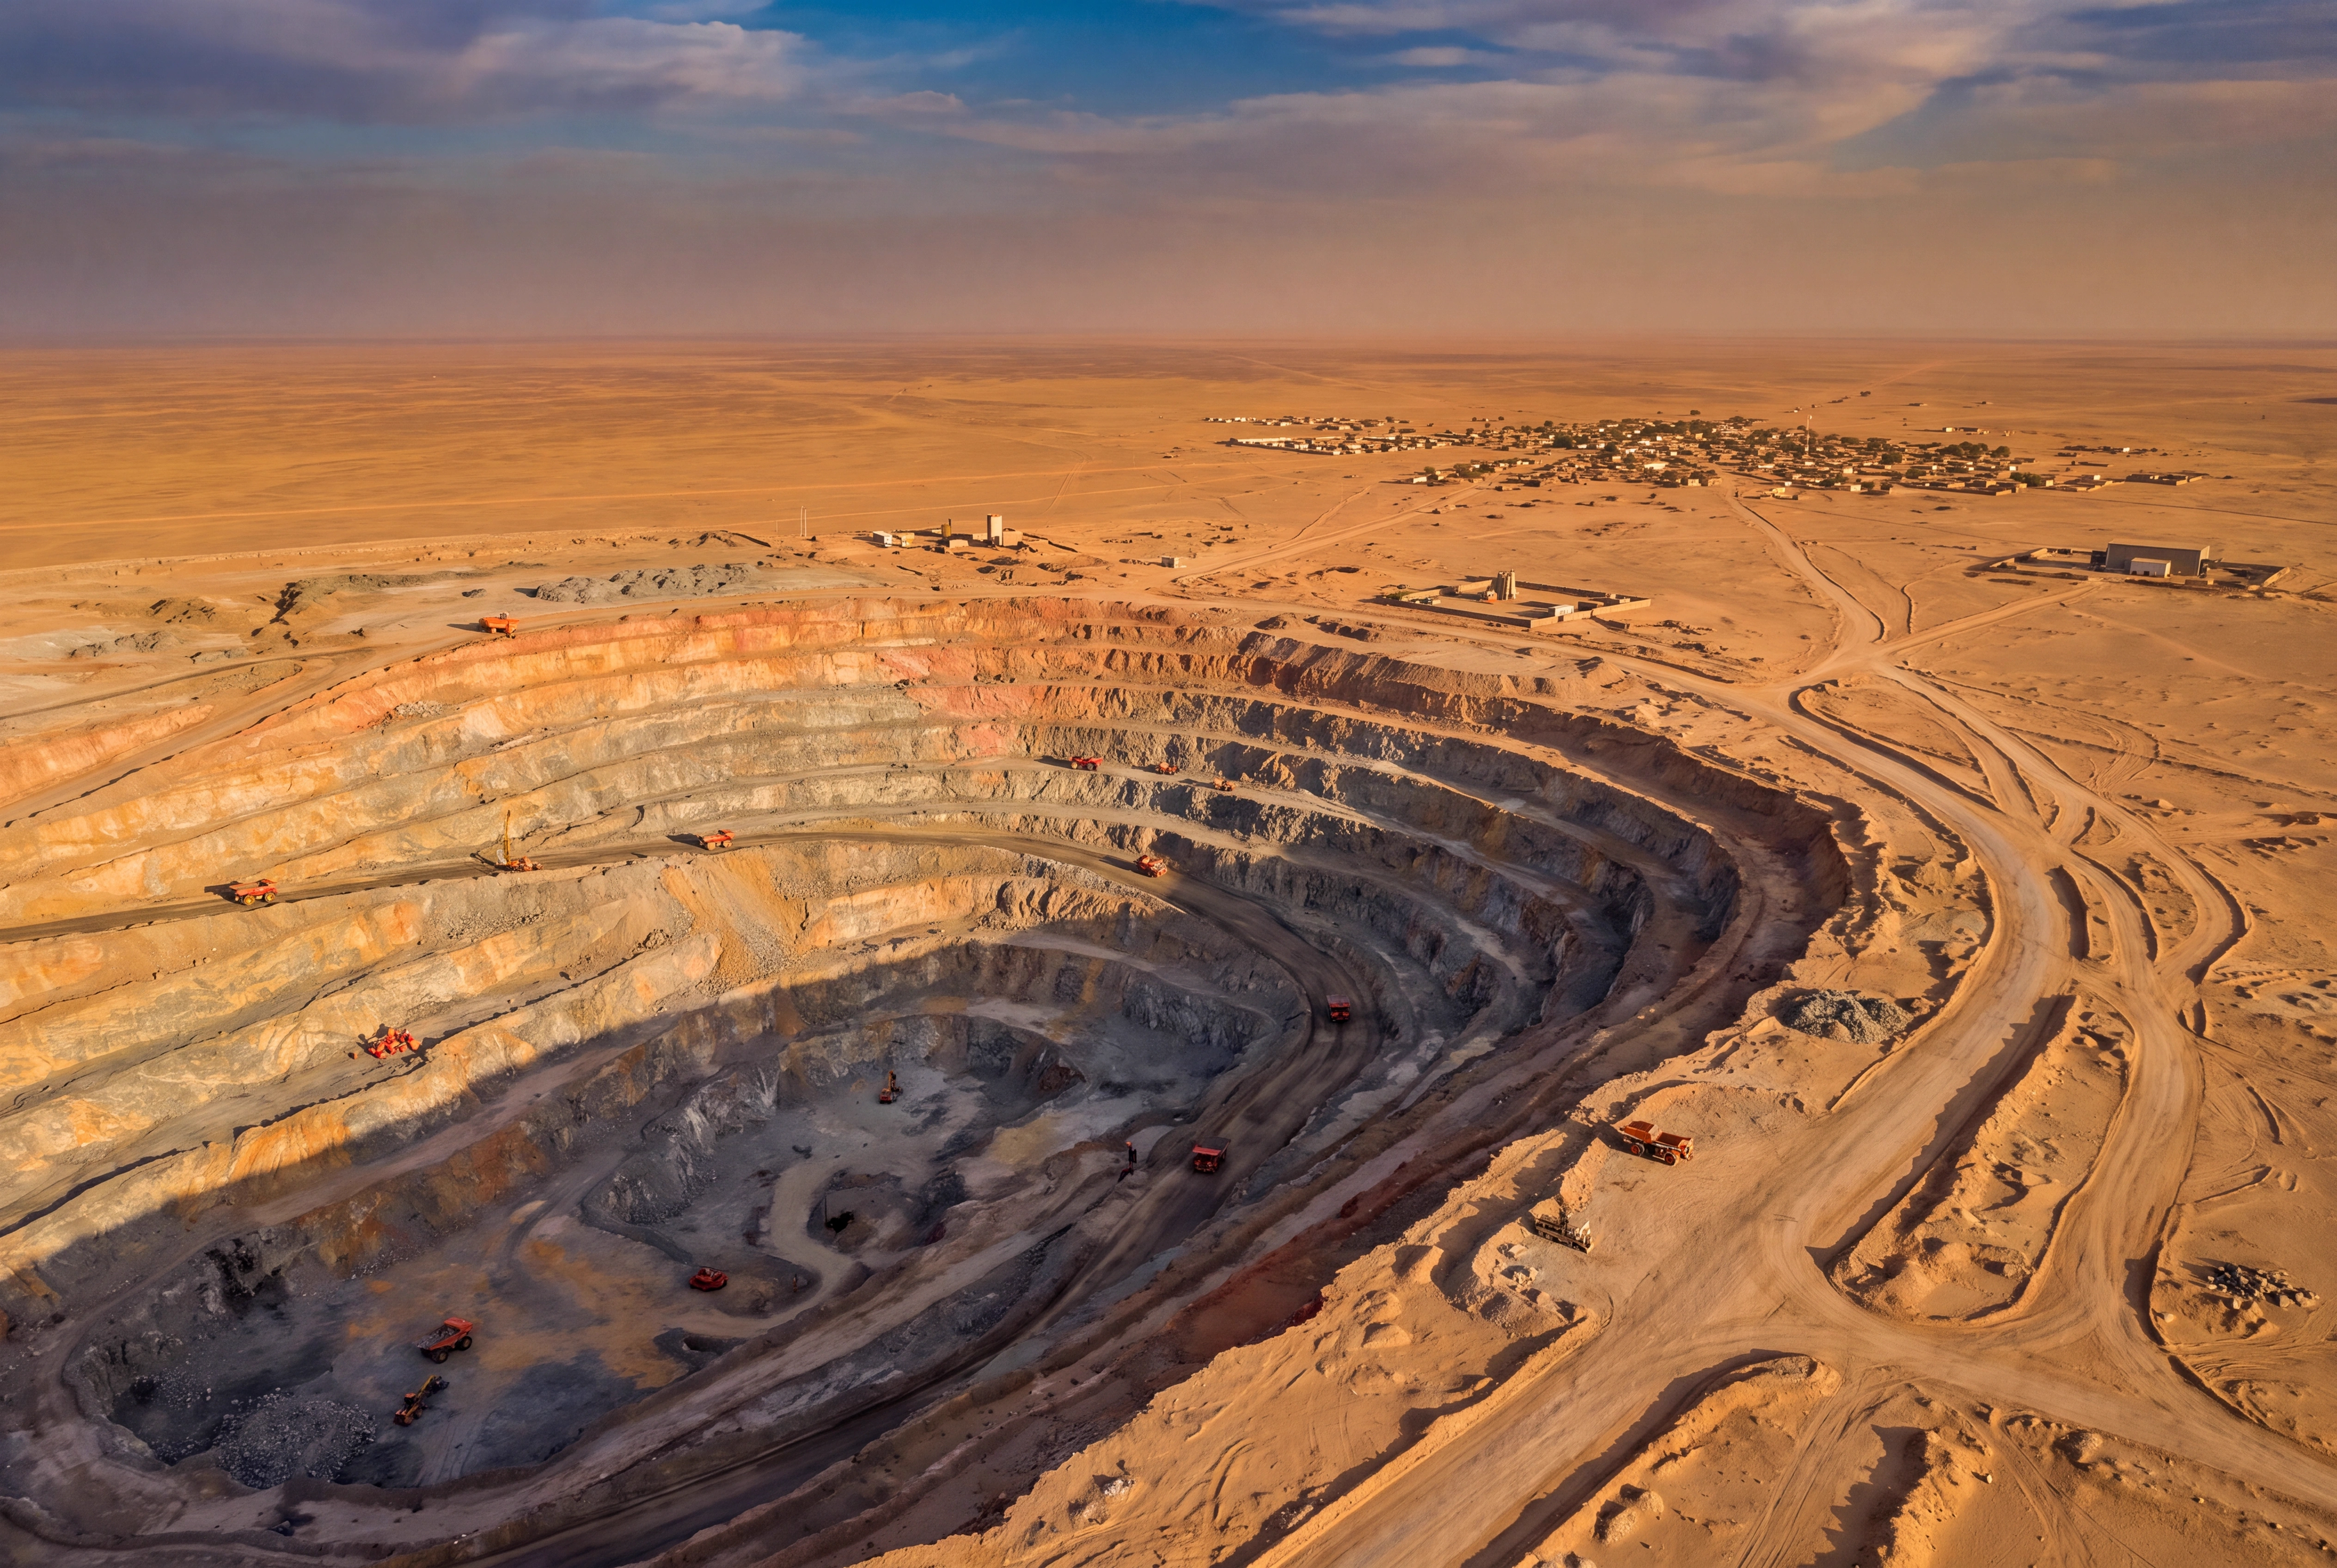
Die Uranminen im Norden Nigers – konzentriert um Arlit und Agadez – liegen rund 1.000 Kilometer Straße von Niamey entfernt. Eine direkte Schienenverbindung existiert nicht. Der Flughafen Niamey ist damit die einzige praktikable Personalrotationsroute für expatriiertes Fachpersonal, das in der Regel in Zyklen von vier bis sechs Wochen rotiert.
Diese Abhängigkeit ist strukturell, nicht zufällig. Charterflüge zwischen Niamey und Agadez (dem nächstgelegenen regionalen Flughafen zu Arlit) sind für Minenbetreiber wie Orano keine Komfortlösung, sondern operative Notwendigkeit. Jede Unterbrechung des Flughafenbetriebs – sei es durch physische Schäden, erhöhte Sicherheitsauflagen oder Fluggesellschaftsentscheidungen – verlängert Rotationszyklen, erhöht die All-In Sustaining Costs (AISC) und kann in extremen Fällen Force-Majeure-Klauseln in Lieferverträgen auslösen.
Der Unterschied zwischen kurzfristiger Betriebsunterbrechung und struktureller Risikoprämie liegt im Zeithorizont: Eine Schließung von wenigen Tagen ist operativ absorbierbar. Eine anhaltende Einschränkung des Flughafenbetriebs – oder die Wahrnehmung, dass Niamey als Logistikhub dauerhaft unsicher ist – verändert die Risikoprämie in Discounted-Cashflow-Modellen für zukünftige Investitionsentscheidungen. Ob und wie lange der Flughafen nach dem Angriff eingeschränkt war, ist bis zum 21. Juni 2026 nicht abschließend öffentlich verifiziert – eine offene Frage mit erheblicher operativer Relevanz.
Orano vs. CNUC: Zwei Akteure, zwei Risikoexpositionen
Die beiden dominanten Uranproduzenten in Niger unterscheiden sich fundamental in ihrer geopolitischen Risikoexposition.
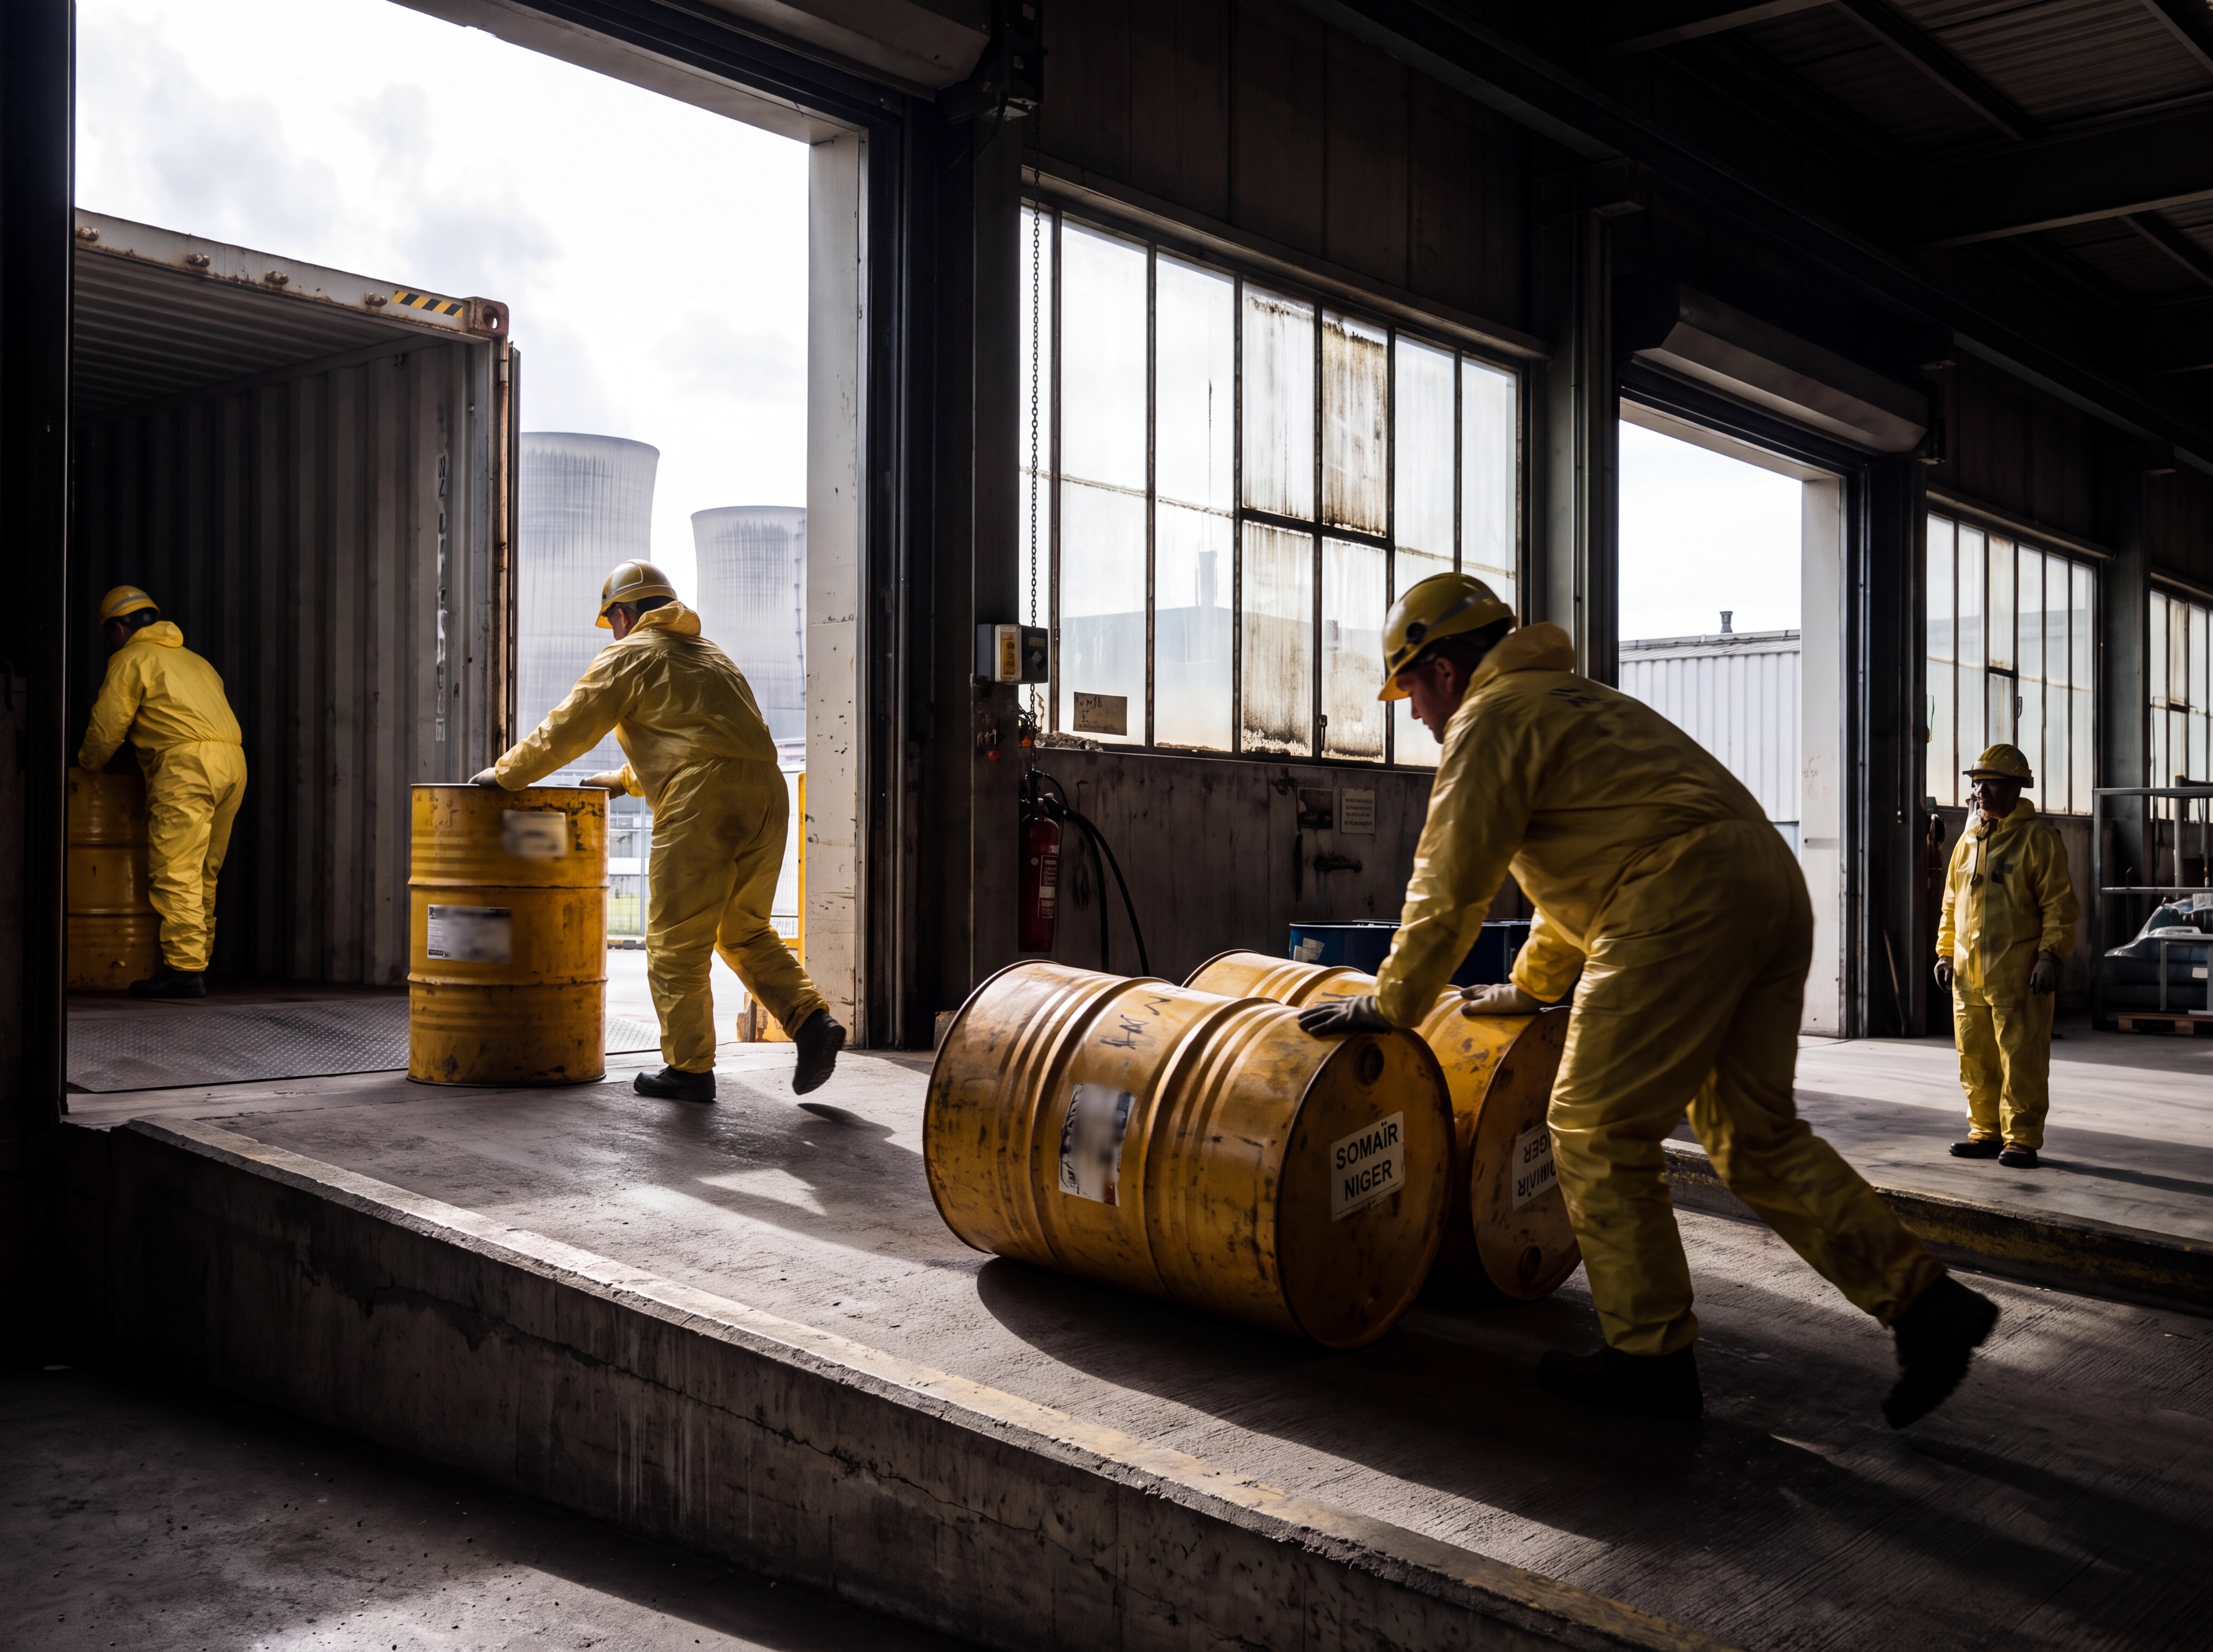
Orano (ehemals Areva) ist ein französischer Staatskonzern und Betreiber der Somaïr-Mine bei Arlit. Das Verhältnis zur Junta ist seit dem Putsch im Juli 2023 angespannt: Niger hat Orano-Lizenzen unter Druck gesetzt, und die Enteignungsdebatte ist nicht abgeschlossen. Für Orano ist Niger nicht nur ein Produktionsstandort, sondern ein Bindeglied in der Lieferkette für den französischen Nuklearsektor und EDF. Ein Sicherheitsschock, der die Logistikachse Niamey-Arlit unterbricht, trifft Orano operativ und reputational.
CNUC (China National Uranium Corporation) hält die Konzession für Azelik und das Imouraren-Projekt – letzteres eines der größten unerschlossenen Uranvorkommen der Welt. Die sino-nigrischen Staatsbeziehungen bieten CNUC einen strukturellen Schutz vor Enteignung, den Orano nicht genießt. Gleichzeitig ist CNUC nicht immun gegen Logistikexposition: Auch chinesische Operationen benötigen den Flughafen Niamey für Personalrotation und Materialversorgung.
Die Kapitalmarktimplikation betrifft vor allem TSX- und LSE-notierte Junior-Uranproduzenten mit Niger-Exploration-Exposure. Unternehmen in frühen Explorationsphasen haben keine operativen Puffer; ein anhaltender Sicherheitsschock kann Bewertungsabschläge auslösen, die über das unmittelbare Ereignis hinausgehen. Das strukturelle Signal: Wenn ein Sicherheitsereignis die Wahrnehmung des Country-Risk dauerhaft verschiebt, wird es zum permanenten Aufschlag in Bewertungsmodellen – unabhängig davon, ob die operative Situation sich kurzfristig normalisiert.
Die Junta als kalkulierender Akteur: Sicherheitsvakuum als Verhandlungsmasse
Die nigrische Militärjunta ist kein passiver Kontext für Sicherheitsrisiken. Sie ist ein aktiver geopolitischer Akteur mit eigenem Kalkül – und der Angriff auf den Flughafen Niamey bietet ihr Verhandlungsmasse.
Die öffentliche Kommunikation der Junta nach dem Angriff ist bis zum 21. Juni 2026 nicht vollständig dokumentiert; offene Fragen bleiben. Strukturell jedoch folgt die Junta einem Muster, das in der Sahelzone etabliert ist: Sicherheitsvakuum als Hebel. Gegenüber westlichen Partnern – insbesondere Frankreich und der EU – kann die Junta argumentieren, dass Lizenzverhandlungen und Schuldenrestrukturierungen nur in einem Kontext stabiler Sicherheitsbeziehungen möglich sind. Gegenüber Russland (über Wagner-Nachfolgestrukturen wie Africa Corps) und China kann sie Sicherheitsdienstleistungen gegen Ressourcenzugang tauschen.
Die AES-Allianz als gemeinsame Sicherheitsarchitektur hat strukturelle Grenzen bei urbanen Angriffen: Ihre Stärke liegt in der gegenseitigen politischen Legitimation der Juntas, nicht in koordinierter Counterterrorism-Kapazität. Burkina Fasos Erfahrung mit russischen Sicherheitspartnern zeigt das Muster: Externe Sicherheitsakteure stabilisieren Regime, nicht Territorien. Die Frage, ob die nigrische Junta den Angriff instrumentalisiert, um Konzessionen von externen Partnern zu erzwingen, bleibt offen – ist aber analytisch nicht zu ignorieren.
Politische Gewaltversicherung und Investitionsklima: Was Underwriter jetzt neu kalkulieren
Für Lloyd’s-Syndikate und Spezialversicherer wie AXA XL ist der Angriff auf den Flughafen Niamey ein Repricing-Ereignis. Political-Violence- und War-Risk-Deckungen für Niger-Exposition werden neu bewertet – nicht weil ein einzelner Angriff die Schadenserwartung dramatisch verändert, sondern weil er die Zielkategorie verschiebt.
Ländliche Insurgency-Events sind in Prämienkurven für Subsahara-Afrika bereits eingepreist. Ein Angriff auf urbane Infrastruktur – insbesondere ein internationaler Flughafen – signalisiert eine neue Angriffskapazität und -bereitschaft. Ausschlussklauseln für “war risk” und “terrorism” werden enger gefasst; Prämien für Deckungen, die Betriebsunterbrechungen durch politische Gewalt abdecken, steigen.
Für MIGA (Multilateral Investment Guarantee Agency) und bilaterale Exportkreditversicherer wie Euler Hermes/Allianz Trade und Bpifrance bedeutet der Angriff eine Neubewertung aktiver Niger-Engagements. MIGA-Garantien für Investitionen in Niger waren bereits nach dem Putsch 2023 unter Druck; ein Angriff auf die Hauptstadtinfrastruktur erhöht die Wahrscheinlichkeit, dass neue Garantien nicht mehr zu vertretbaren Konditionen ausgestellt werden.
Der Investitionsklima-Index für Niger verschlechtert sich strukturell: nicht als zyklischer Schock, sondern als Bestätigung eines Trends, der seit 2023 anhält.
Multilaterale Entwicklungsfinanzierer zwischen Kontinuität und Rückzug
Multilaterale Entwicklungsfinanzierer folgen einer anderen Logik als private Kapitalzuflüsse. Die Afrikanische Entwicklungsbank (AfDB) hat aktive Niger-Engagements und eine institutionelle Logik der Kontinuität: Mandatsbindung, Portfolioschutz und die Überzeugung, dass Rückzug in Krisenzeiten kontraproduktiv ist 1. Laufende Projekte – Infrastruktur, Landwirtschaft, Energieversorgung – werden in der Regel nicht wegen einzelner Sicherheitsereignisse eingestellt.
Weltbank/IDA unterscheidet ebenfalls zwischen laufenden Projekten und neuen Commitments. Neue Zusagen nach einem Sicherheitsschock unterliegen erhöhter Prüfung; laufende Projekte werden durch Sicherheitsprotokolle angepasst, nicht abgebrochen.
Das Zafiri-Blended-Finance-Modell – ein neues Vehikel, das Risikoabsorption durch Kapitalschichtung strukturiert und darauf abzielt, Millionen Menschen in Afrika bis 2030 mit Energie zu versorgen 2 – ist ein relevanter Referenzpunkt. Blended-Finance-Strukturen können Risikoprämien für private Investoren senken, indem öffentliche oder konzessionäre Kapitalschichten Erstverluste absorbieren. Ob dieses Modell auf Niger-Exposition anwendbar ist, hängt von der Bereitschaft multilateraler Akteure ab, als Erstverlust-Absorber zu fungieren – eine Bereitschaft, die durch anhaltende Sicherheitsschocks erodiert.
Private Kapitalzuflüsse – FDI und Portfolio-Flows – reagieren sensitiver. Sie folgen keinem Mandat, sondern Rendite-Risiko-Kalkülen. Ein Angriff auf den Flughafen Niamey erhöht die wahrgenommene Risikoprämie für Niger-Exposure unmittelbar.
Der G7-Kontext ist nicht zu ignorieren: Die Debatte um multilaterale Institutionen unter geopolitischem Druck – Trump 2.0, Rückzug aus Multilateralismus, Neuverhandlung von Partnerschaften 3 – schwächt die Handlungsfähigkeit der AfDB indirekt. Wenn westliche Geberstaaten ihre multilateralen Beiträge unter Druck setzen, schrumpft der Spielraum für risikoreichere Engagements in der Sahelzone.
Europas Uranversorgung und die strategische Neubewertung
Niger lieferte historisch rund 20 Prozent der EU-Uranimpporte – eine Abhängigkeit, die nach dem Putsch 2023 bereits unter strategischen Druck geraten ist. Orano ist das strukturelle Bindeglied zwischen Niger-Produktion und dem französischen Nuklearsektor: EDF-Lieferketten laufen über Somaïr.
Die Diversifizierungsoptionen sind bekannt, aber mit Vorlaufzeiten behaftet. Kasachstan (Kazatomprom) ist bereits der weltgrößte Uranproduzent und hat Marktanteile ausgebaut. Kanada (Cameco, TSX-notiert) bietet politisch stabile Produktion, aber begrenzte kurzfristige Kapazitätserweiterung. Australien hat große Reserven, aber regulatorische und logistische Vorlaufzeiten.
Der Spotmarkt kann kurzfristige Ausfälle abfedern – Uranpreise reagieren auf Angebotsunsicherheiten. Langfristige Lieferverträge erfordern jedoch stabile Produktionsstandorte; sie lassen sich nicht kurzfristig auf neue Quellen umschreiben. Jede Unterbrechung der Niger-Produktion, die über Wochen anhält, erhöht den Druck auf europäische Versorger, Spotmarkt-Käufe zu tätigen – zu höheren Preisen.
Die geopolitische Dimension: Niger-Instabilität ist ein Argument für beschleunigte Implementierung des Critical Raw Materials Act (CRMA) der EU. Der CRMA zielt auf Diversifizierung strategischer Rohstofflieferketten; Uran ist zwar nicht explizit im CRMA-Anhang gelistet, aber die politische Logik der Lieferkettensicherheit gilt analog. Der Angriff auf den Flughafen Niamey liefert ein konkretes Argument für Brüssel, Diversifizierungsinvestitionen zu beschleunigen.
Fazit: Strukturelles Preissignal oder beherrschbares Risiko?
Die Analyse ergibt ein differenziertes Bild. Strukturelle Signale mit dauerhafter Relevanz sind: die doktrinäre Eskalation von JNIM auf urbane Infrastrukturziele; die Logistikabhängigkeit der Uranminen vom Flughafen Niamey als strukturelle Verwundbarkeit; die divergierende Risikoexposition von Orano und CNUC; und die Erosion des Investitionsklimas für private Kapitalzuflüsse.
Kurzfristiges Noise – oder zumindest offene Fragen, die bis zum 21. Juni 2026 nicht abschließend beantwortet werden können – sind: die genaue Dauer der Flughafeneinschränkung; die konkrete Junta-Reaktion und ihre Verhandlungsimplikationen; das tatsächliche Repricing im Versicherungsmarkt; und die operative Auswirkung auf laufende Minenproduktion.
Für die drei Akteursgruppen ergeben sich unterschiedliche Handlungsimplikationen:
Rohstoffinvestoren sollten die Logistikachse Niamey-Arlit als strukturellen Risikofaktor in Bewertungsmodellen explizit berücksichtigen – nicht als einmaliges Ereignis, sondern als Indikator für eine neue Angriffsdoktrin. TSX/LSE-notierte Junior-Produzenten mit Niger-Exploration-Exposure sind besonders exponiert.
Underwriter stehen vor einer Neukalibrierung von Political-Violence- und War-Risk-Deckungen für urbane Infrastruktur in der Sahelzone. Der Angriff auf Niamey ist ein Präzedenzfall, der Ausschlussklauseln und Prämienkurven verschieben wird.
Entwicklungsfinanzierer können institutionelle Kontinuität wahren, aber neue Commitments werden unter erhöhtem Prüfdruck stehen. Blended-Finance-Modelle wie Zafiri 2 bieten strukturelle Ansätze zur Risikoabsorption – ihre Anwendbarkeit auf Niger-Exposition hängt von politischem Willen ab, der seinerseits durch den geopolitischen Druck auf Multilateralismus 3 begrenzt wird.
Die offene Grundfrage bleibt: Ist der Angriff auf den Flughafen Niamey ein Ausreißer in einer ohnehin instabilen Sicherheitslage – oder der Beginn einer systematischen urbanen Eskalationsdoktrin, die die wirtschaftliche Grundlage der AES-Staaten gezielt unterminiert? Die Antwort wird nicht in Niamey allein entschieden, sondern in der Reaktion der Junta, ihrer externen Partner und der internationalen Investorengemeinschaft in den kommenden Wochen.
Quellen
- 1 AfDB Tunisia Investment Forum [https://www.afdb.org/en/news-and-events/events/african-development-bank-showcase-business-opportunities-at-the-22nd-tunisia-investment-forum]
- 2 Zafiri Blended Finance Vehicle [https://businessreport.co.za/companies/2026-06-18-new-blended-finance-vehicle-zafiri-aims-to-power-millions-of-people-in-africa-by-2030]
- 3 Carnegie Multilateralism Under Trump 2.0 [https://carnegieendowment.org/research/2025/04/retreat-rebel-replace-or-reform-making-sense-of-multilateralism-under-trump-20]
- 4 G7 Évian Leaders Declaration 2026 [https://www.elysee.fr/en/G7evian/2026/06/16/leaders-declaration-on-mutually-beneficial-international-partnerships]


