

Der Fall „Artificial”: Ein Symptom, keine Ausnahme
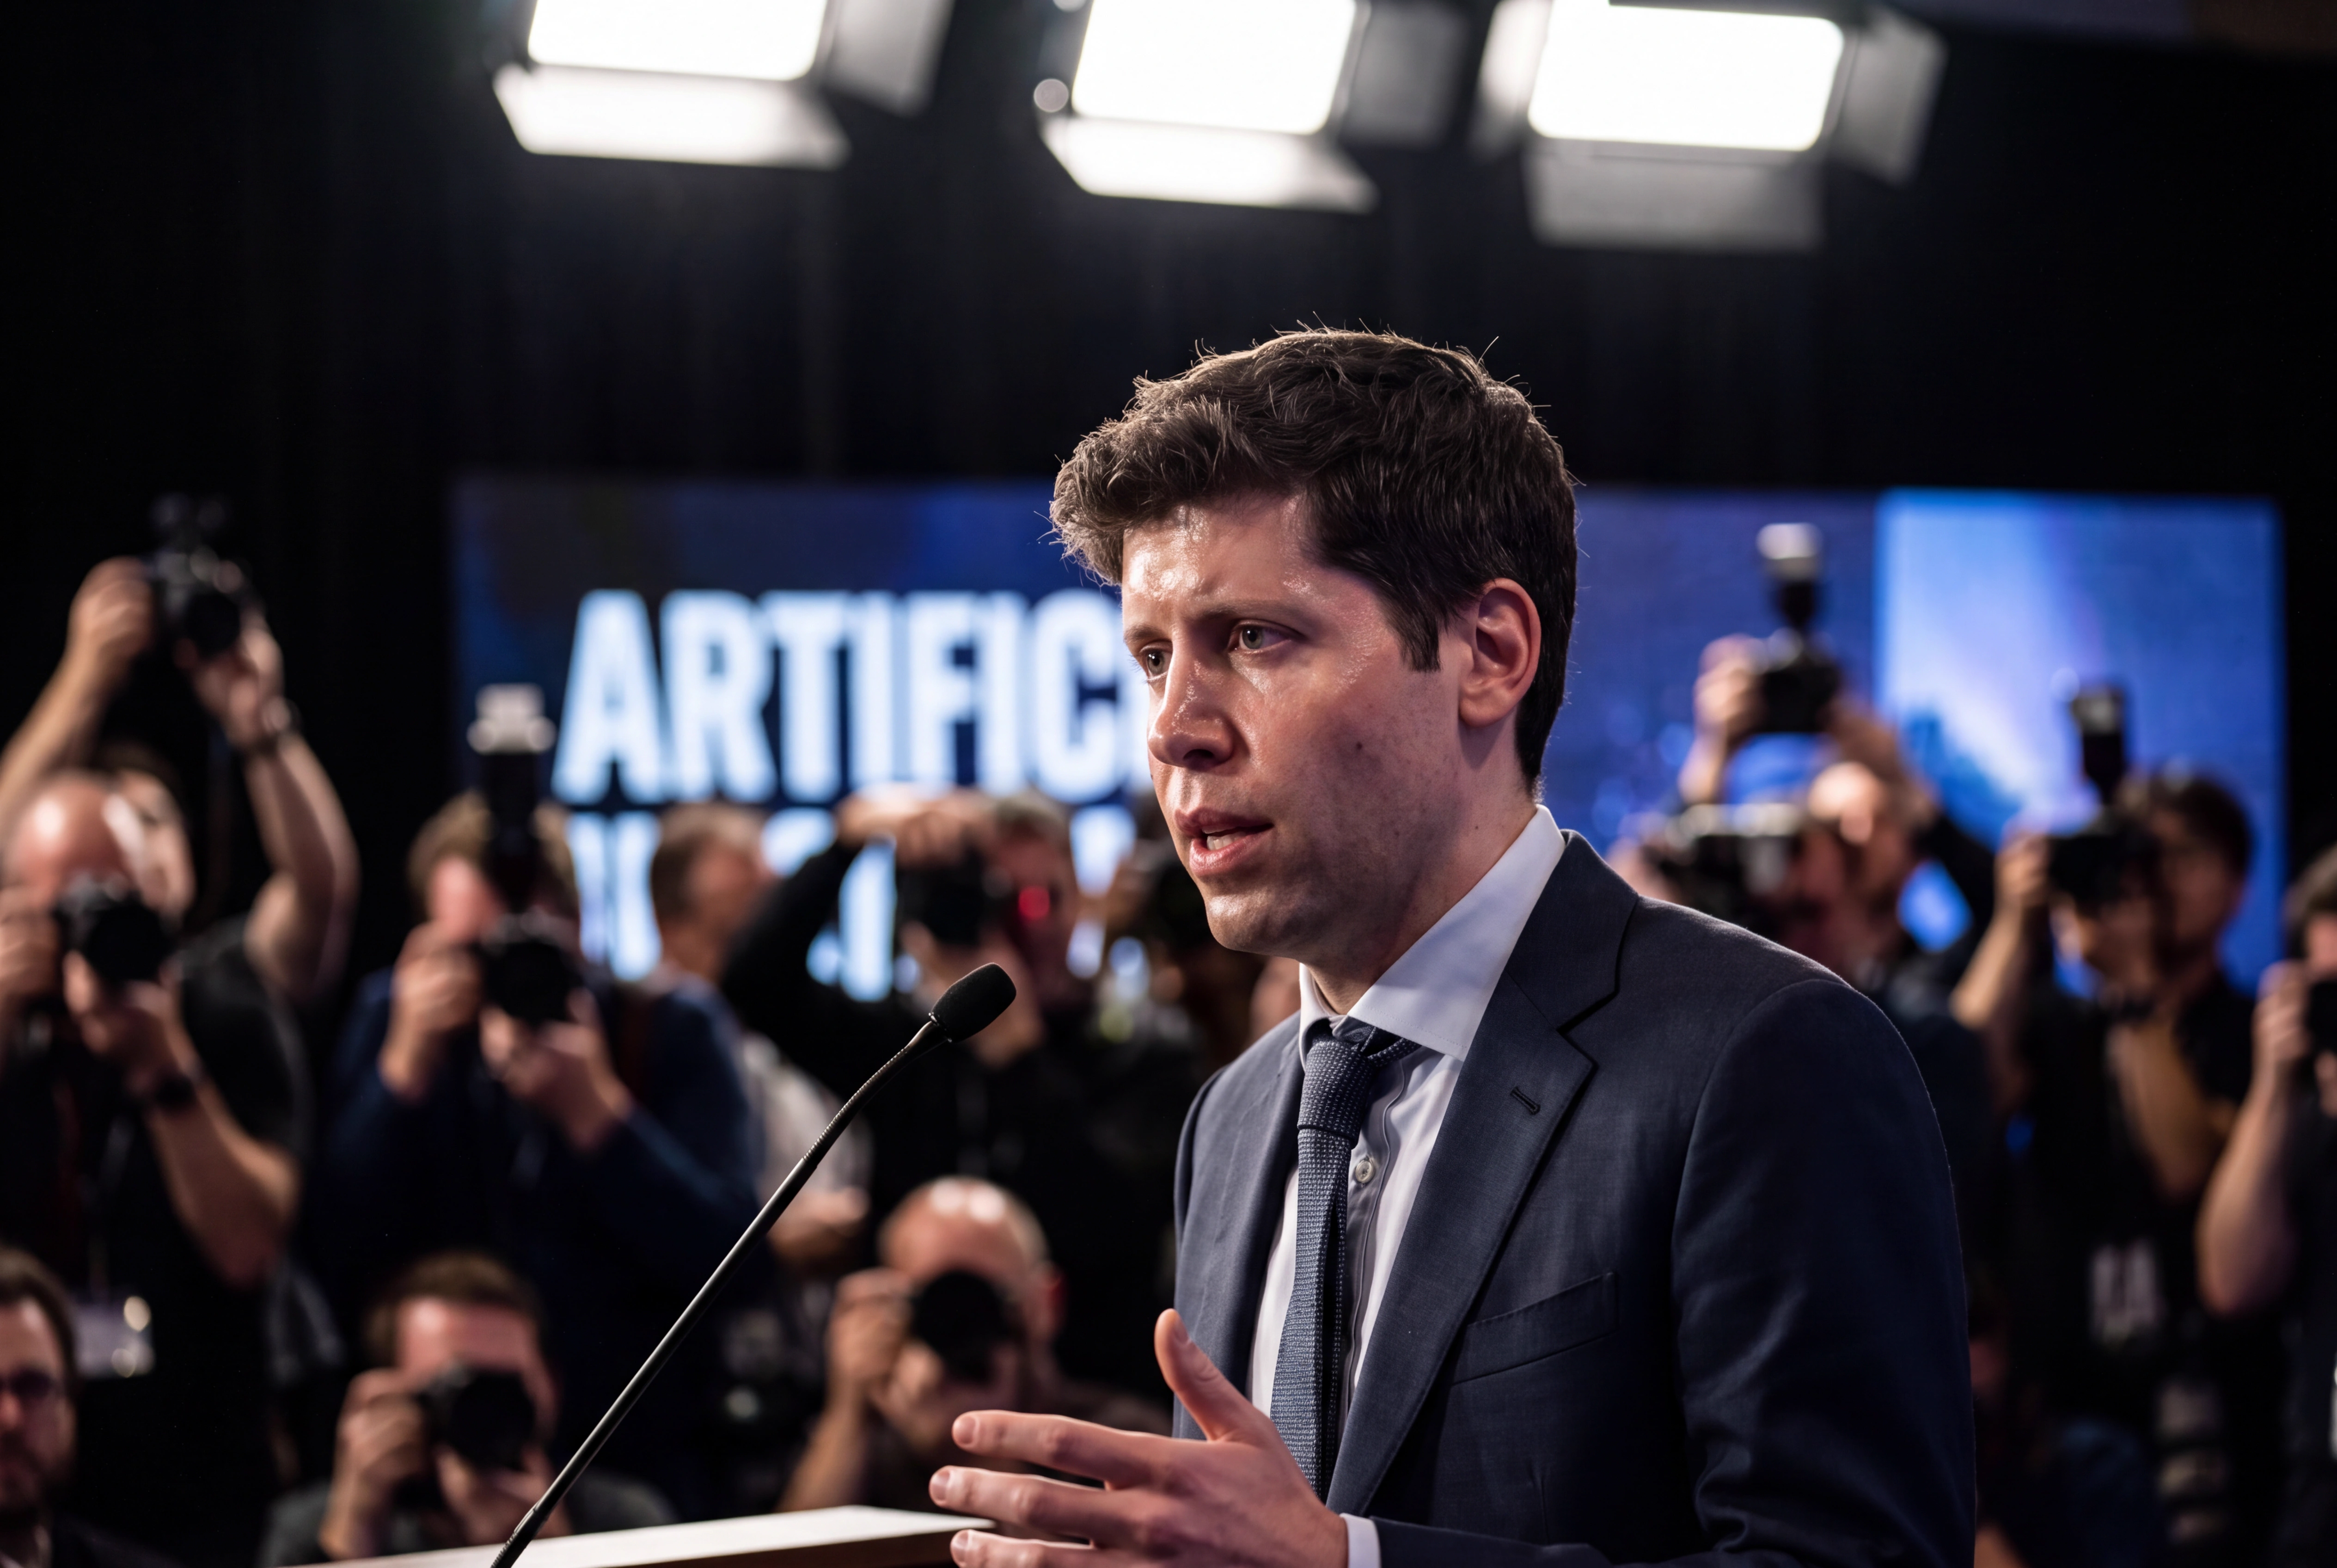
Im Frühjahr 2026 ließ Amazon MGM den Dokumentarfilm „Artificial” fallen – ein Projekt, das sich mit OpenAI-Chef Sam Altman und dem Aufstieg der generativen KI befasste. Die Entscheidung wurde intern als Programmierungsfrage dargestellt, doch die Umstände verlangten eine genauere Betrachtung 1. Denn Amazon ist nicht nur ein Filmstudio. Das Unternehmen ist gleichzeitig der wichtigste Cloud-Infrastrukturanbieter für OpenAI über Amazon Web Services (AWS), ein milliardenschwerer Investor in KI-Unternehmen und Betreiber einer der größten Streaming-Plattformen der Welt.
Aus Sicht des Investors:
Bei Amazon liegen Infrastruktur, KI-Kapital und Medieninhalte in einer Hand: AWS als dominante Cloud-Plattform, eine milliardenschwere Anthropic-Beteiligung und das 2022 für rund 8,5 Milliarden Dollar erworbene MGM-Studio. Diese vertikale Integration schafft strukturelle Interessenkonflikte, die keine bestehende Regel in den USA oder der EU als einheitlichen Konzentrationsfall erfasst. Für die Bewertung plattformintegrierter Tech-Medienkonzerne – auch Google, Microsoft und Meta – heißt das: Es fehlen Offenlegungspflichten, die das tatsächliche Konzentrationsrisiko sichtbar machen würden.
Was auf den ersten Blick wie eine redaktionelle Einzelentscheidung wirkt, ist bei näherer Betrachtung ein strukturelles Problem: Wenn dasselbe Unternehmen die Infrastruktur eines KI-Unternehmens betreibt, in dessen Konkurrenten investiert und gleichzeitig Dokumentarfilme über die Branche produziert, entstehen Interessenkonflikte, die sich nicht durch guten Willen auflösen lassen. Sie sind in die Architektur des Konzerns eingebaut.
Was genau zur Absetzung von „Artificial” geführt hat, ist Stand Juni 2026 nicht abschließend geklärt. Amazon hat keine detaillierte Begründung geliefert. Das ist Teil des Problems: Es gibt keine Offenlegungspflicht, die Amazon zwingen würde, den Zusammenhang zwischen Geschäftspartnerschaft und redaktioneller Entscheidung transparent zu machen.
Amazons Kontrollarchitektur: Vertikale Integration als Geschäftsmodell
Amazon hat in den vergangenen Jahren eine Kontrollarchitektur aufgebaut, die in ihrer Tiefe und Breite kaum Parallelen in der Mediengeschichte hat. AWS ist die dominante Cloud- und KI-Infrastrukturplattform weltweit – ein Anbieter, von dem nicht nur Start-ups, sondern auch etablierte Medienunternehmen, Regierungsbehörden und KI-Labore abhängig sind. Parallel dazu hat Amazon milliardenschwere Investitionen in KI-Unternehmen getätigt, darunter eine strategische Beteiligung an Anthropic. Die Akquisition von MGM im Jahr 2022 für rund 8,5 Milliarden Dollar vervollständigte die Struktur: Infrastruktur, Kapital und Inhalte in einer Hand.
Diese Kombination ist kein Zufall. Sie folgt einer Logik, die aus anderen Industrien bekannt ist: ressourcenbasierte vertikale Integration. Wer die Infrastruktur kontrolliert, kontrolliert die Abhängigkeiten – und damit letztlich auch die Handlungsspielräume aller Akteure, die auf diese Infrastruktur angewiesen sind. In der Rohstoffwirtschaft ist dieses Muster gut dokumentiert: Ein Unternehmen, das Lithium abbaut, Batteriezellen produziert und Elektrofahrzeuge verkauft, hat strukturelle Anreize, unabhängige Wettbewerber in jedem Glied der Kette zu benachteiligen. Das regulatorische Analysemuster ist übertragbar – nicht als Metapher, sondern als methodischer Rahmen.
Der Fall Anthropic illustriert die Komplexität dieser Architektur zusätzlich. Als Anthropic im Juni 2026 den Zugang zu seinem Mythos-Dienst nach einer US-Gerichtsentscheidung abschalten musste 3, zeigte sich, wie eng die Abhängigkeiten zwischen KI-Unternehmen, Infrastrukturanbietern und regulatorischen Entscheidungen verwoben sind. Amazon, als Investor in Anthropic und gleichzeitig AWS-Anbieter, sitzt an mehreren Hebeln gleichzeitig.
Auch im Bereich Retail Media wird die Verschränkung von Infrastruktur und Inhalten sichtbar: Plattformen wie Amazon generieren mittlerweile Milliarden durch Werbeeinnahmen, die direkt mit ihrer Kontrolle über Sichtbarkeit und Platzierung verknüpft sind 4. Das Muster ist konsistent – wer die Plattform kontrolliert, kontrolliert die Aufmerksamkeit.
AWS als kritische digitale Infrastruktur: Eine regulatorische Rahmung
In der EU-Debatte über den Critical Raw Materials Act hat sich ein regulatorisches Denkmuster etabliert, das für die KI-Infrastruktur unmittelbar relevant ist: Abhängigkeit von Einzelanbietern bei strategisch wichtigen Ressourcen ist ein systemisches Risiko, das staatliches Eingreifen rechtfertigt. Lithium, Kobalt, seltene Erden – die EU hat erkannt, dass Konzentration in diesen Lieferketten politische Verwundbarkeit erzeugt.
AWS ist in diesem Sinne eine kritische digitale Infrastruktur. Nicht weil es das einzige Cloud-Angebot gibt, sondern weil seine Marktstellung, seine Integrationsdichte und seine Rolle als Enabler für KI-Systeme eine Abhängigkeitsstruktur erzeugen, die mit klassischen Wettbewerbskonzepten nur unzureichend erfasst wird. Wer AWS nutzt – und das tun Unternehmen, Behörden und Medienorganisationen weltweit -, ist potenziell auch von Amazons Inhalts- und Partnerschaftsentscheidungen abhängig, selbst wenn dieser Zusammenhang nicht explizit gemacht wird.
In den USA fehlt eine kohärente Definition kritischer digitaler Infrastruktur, die Cloud- und KI-Rechenkapazität einschließt. In der EU gibt es Ansätze – etwa im Rahmen des NIS2-Regelwerks -, doch diese erfassen die spezifische Kombination aus Infrastruktur, Investition und Medienproduktion nicht als einheitlichen Konzentrationsfall.
Eine eigenständige regulatorische Lücke besteht dabei im Bereich der Offenlegung: Es gibt keine standardisierten Pflichten für Unternehmen, ihre vertikale KI-Infrastrukturkonzentration transparent zu machen. Weder müssen sie offenlegen, welche Inhaltspartner gleichzeitig Infrastrukturkunden sind, noch welche Investitionsverhältnisse redaktionelle Entscheidungen beeinflussen könnten. Diese Lücke ist nicht technisch, sondern politisch – sie wurde nie geschlossen, weil der Regulierungsgegenstand neu ist.
Was geltendes Recht erfasst – und was nicht: USA, EU und die Lücken
Das US-amerikanische Medienkonzentrationsrecht wurde für eine andere Ära entworfen. Die FCC-Regeln fokussieren auf Rundfunk und Telekommunikation; die FTC-Fusionskontrolle prüft Wettbewerbsauswirkungen, aber nicht die spezifische Kombination aus KI-Infrastruktur und Medienproduktion. Der DOJ kann kartellrechtlich eingreifen, doch auch hier fehlt ein Rahmen, der die strukturellen Interessenkonflikte eines plattformintegrierten Medienkonzerns als eigenständigen Regulierungsgegenstand behandelt.
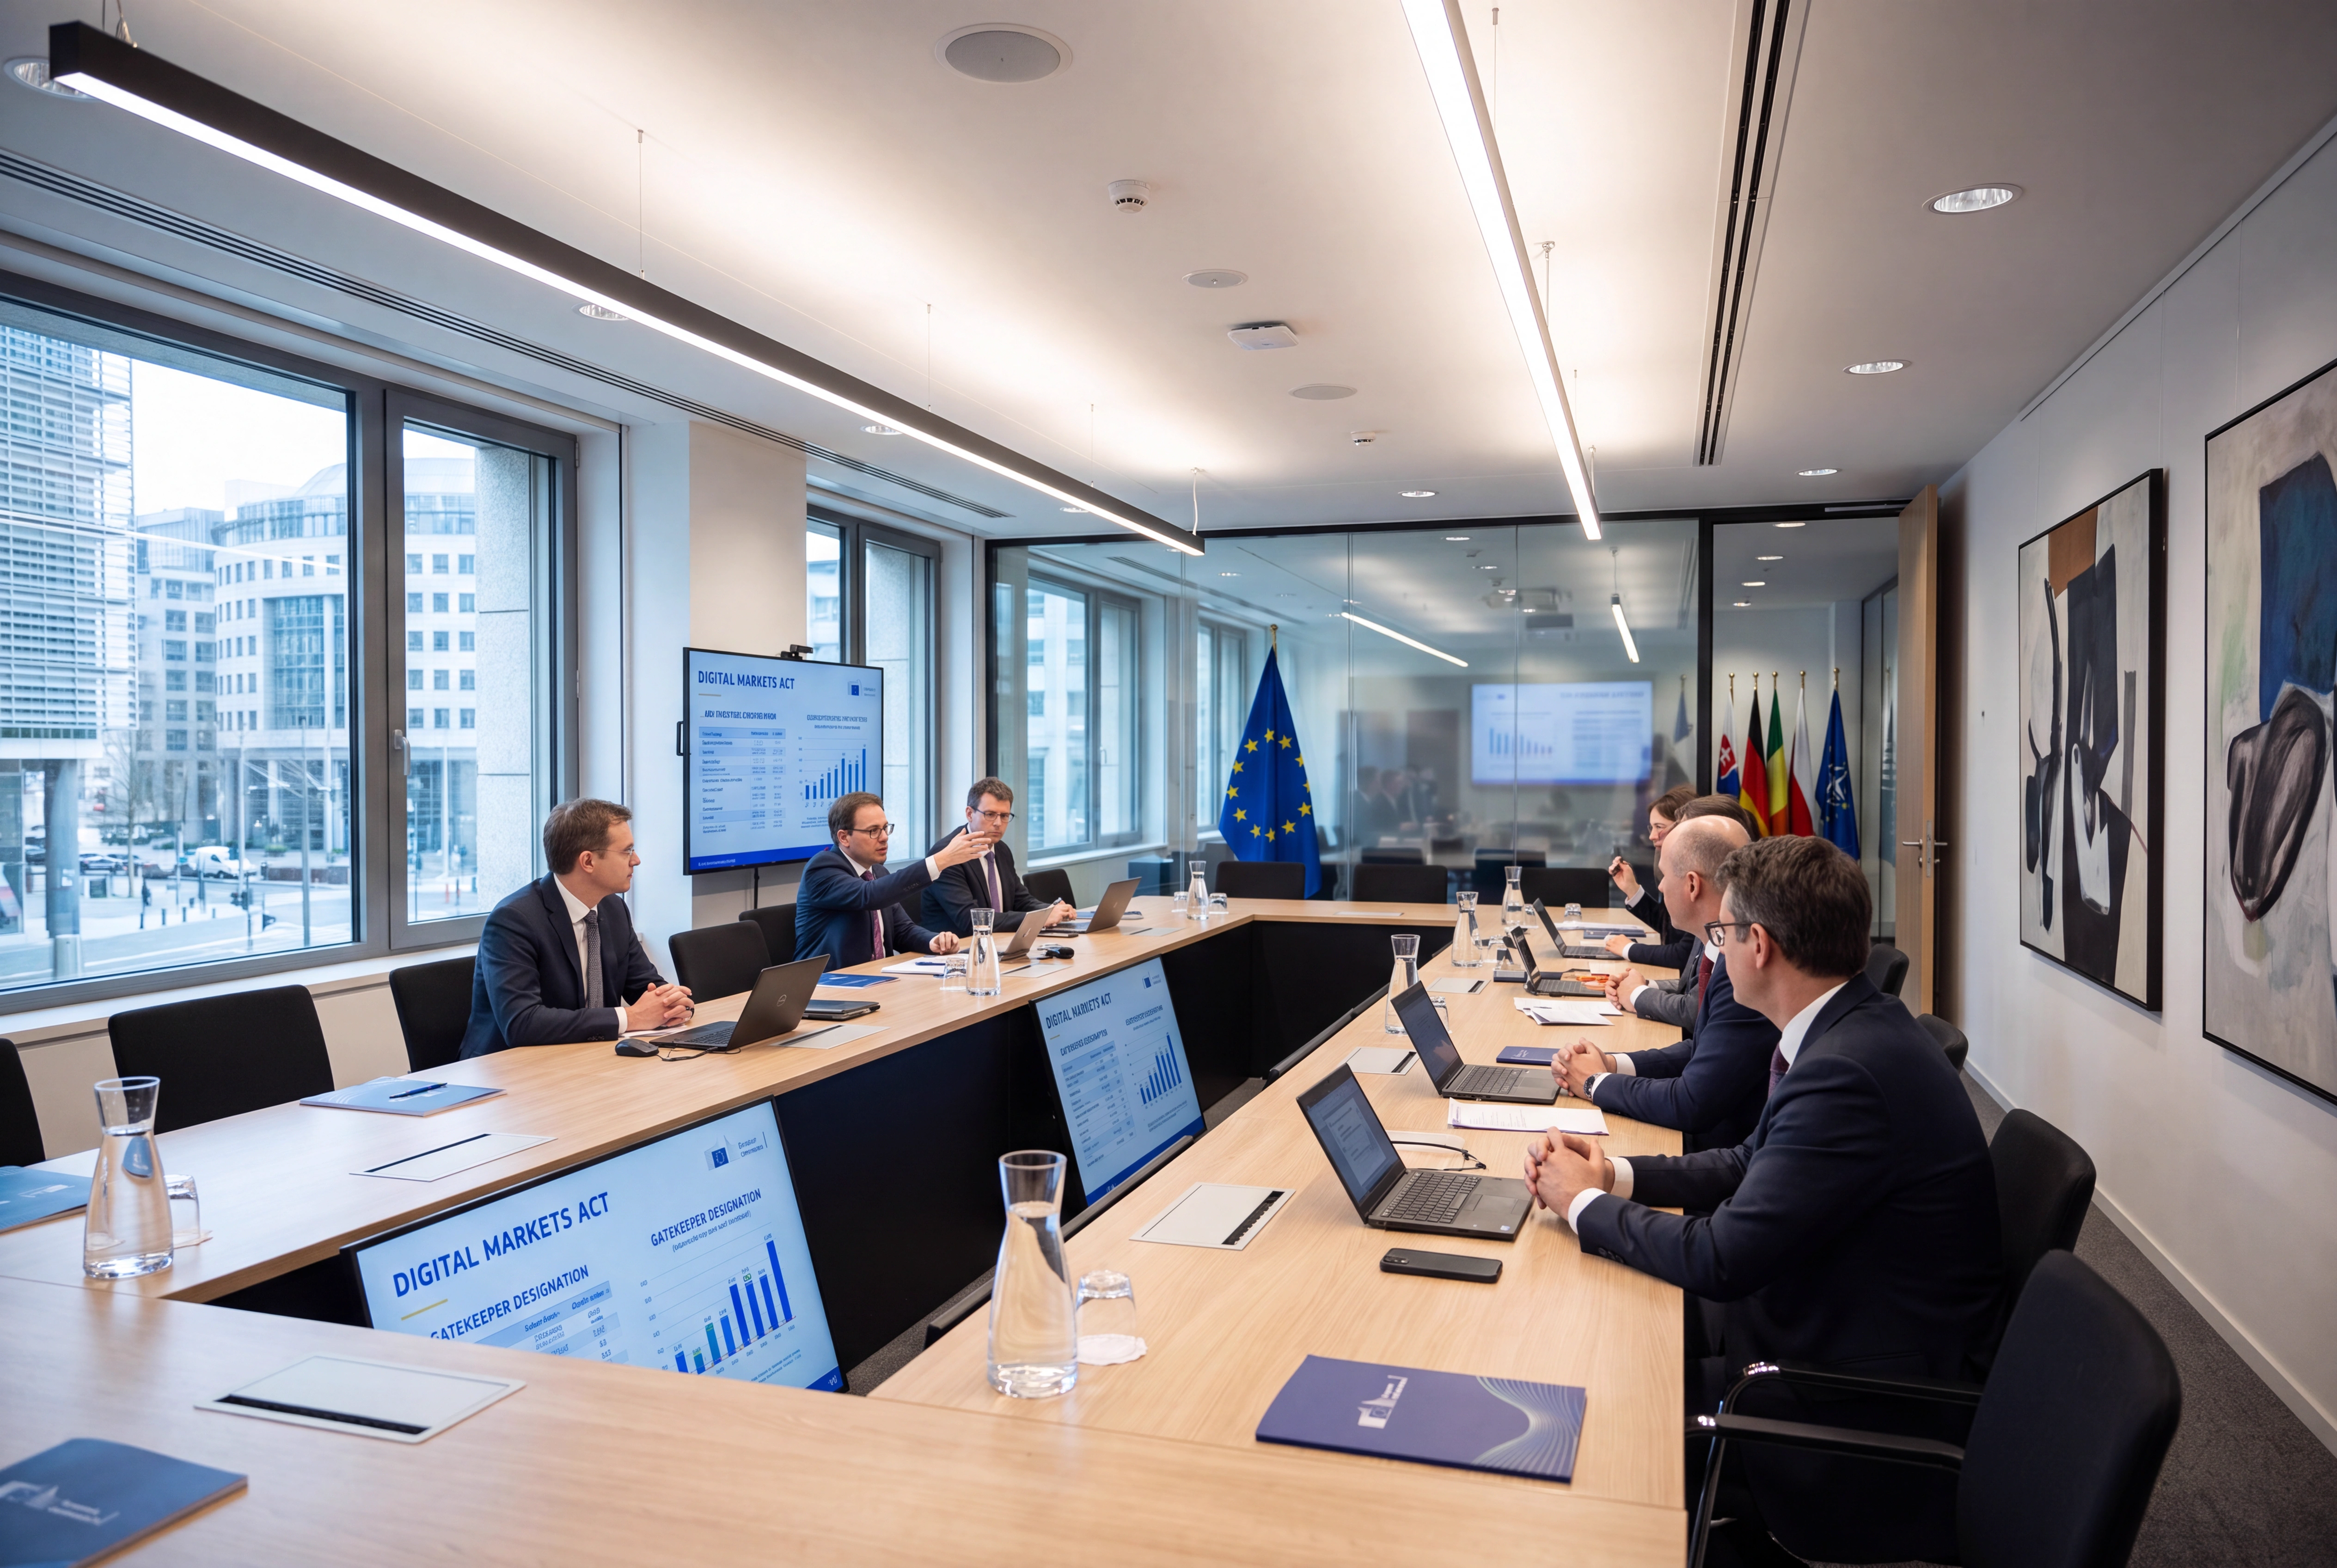
In der EU ist das Bild differenzierter, aber nicht grundlegend besser. Der Digital Markets Act (DMA) etabliert eine Gatekeeper-Logik, die auf Plattformen mit erheblicher Marktmacht zielt – Amazon ist seit September 2023 als Gatekeeper designiert 2. Doch die DMA-Regeln erfassen primär das Verhältnis zwischen Plattform und gewerblichen Nutzern, nicht die Kombination aus Infrastrukturanbieter, KI-Investor und Medienkonzern. Der Digital Services Act (DSA) schafft Transparenzpflichten für algorithmische Systeme, aber keine Offenlegungspflichten für Interessenkonflikte zwischen KI-Partnerschaft und redaktionellen Entscheidungen. Der AI Act klassifiziert Hochrisiko-KI-Systeme, adressiert aber nicht die Machtkonzentration in der KI-Infrastruktur als solche.
Drei Kernlücken lassen sich identifizieren:
Kernlücke 1: Keine bestehende Regel erfasst explizit die Kombination aus KI-Infrastruktur, KI-Investition und Medienproduktion als einheitlichen Konzentrationsfall. Die Kategorien existieren nebeneinander, aber nicht als integriertes Regulierungsregime.
Kernlücke 2: Es gibt keine Offenlegungspflichten für Interessenkonflikte zwischen KI-Partnerschaft und redaktionellen Entscheidungen. Amazon muss nicht erklären, ob und wie seine Geschäftsbeziehung zu OpenAI die Entscheidung über „Artificial” beeinflusst hat.
Kernlücke 3: Standardisierte Transparenzanforderungen für vertikale KI-Infrastrukturkonzentration fehlen vollständig. Weder Investoren noch Regulatoren noch die Öffentlichkeit haben systematischen Zugang zu Informationen darüber, welche Abhängigkeiten zwischen Infrastrukturanbieter, Investitionsportfolio und Medienentscheidungen bestehen.
Die Retail-Media-Analogie ist hier aufschlussreich: Plattformen, die gleichzeitig Marktplatz, Werbenetzwerk und Produktanbieter sind, haben ähnliche strukturelle Interessenkonflikte erzeugt 4. Die regulatorische Reaktion darauf war langsam und fragmentiert – ein Muster, das sich bei KI-Infrastruktur zu wiederholen droht.
Asymmetrische Wirkung: Wer die Regulierungslücken am härtesten trifft
Regulierungslücken wirken nicht neutral. Länder und Regionen ohne eigene KI-Infrastruktur – das betrifft weite Teile des Globalen Südens, aber auch kleinere EU-Mitgliedstaaten – haben strukturell weniger Hebel gegenüber integrierten Plattformkonzernen. Sie sind Infrastrukturkunden, nicht Infrastrukturgestalter. Ihre Medienunternehmen sind auf AWS oder vergleichbare Dienste angewiesen; ihre Regulierungsbehörden haben weniger Ressourcen, um komplexe Konzentrationsanalysen durchzuführen; ihre politischen Systeme haben weniger Verhandlungsmacht gegenüber Unternehmen, deren Marktkapitalisierung die Wirtschaftsleistung ganzer Staaten übersteigt.
Das China-USA-EU-Dreieck zeigt unterschiedliche Regulierungsansätze mit unterschiedlichen geopolitischen Implikationen. China hat eine eigene KI-Infrastruktur aufgebaut und reguliert sie nach eigenen Maßstäben – mit erheblichen Einschränkungen für westliche Plattformen. Die USA haben bislang auf marktbasierte Lösungen gesetzt, mit punktuellen regulatorischen Eingriffen. Die EU versucht, über DMA, DSA und AI Act einen eigenständigen Rahmen zu etablieren, ist aber in ihrer KI-Infrastruktur weiterhin stark von US-Anbietern abhängig.
Die Analogie zur Energiegeopolitik ist erhellend: Wie die Abhängigkeit von russischem Gas Europa politisch verwundbar gemacht hat, könnte die Abhängigkeit von US-amerikanischer KI-Infrastruktur strukturelle Asymmetrien erzeugen, die über wirtschaftliche Fragen hinausgehen. LNG-Routen und Pipeline-Politik haben gezeigt, dass Infrastrukturkontrolle politische Macht erzeugt – nicht durch explizite Drohungen, sondern durch die Struktur der Abhängigkeit selbst.
Ob ein „KI-Infrastruktur-OPEC”-Szenario entsteht – eine koordinierte Kontrolle weniger Anbieter über globale KI-Rechenkapazität -, ist Stand Juni 2026 eine offene Frage. Marktdynamiken, technologische Entwicklung und regulatorische Eingriffe könnten dies verhindern. Aber die strukturellen Anreize für eine solche Konzentration sind vorhanden, und die regulatorischen Gegengewichte sind noch nicht etabliert.
Was der Fall „Artificial” für die Medienpolitik bedeutet: Schlussfolgerungen und offene Fragen
Der Fall „Artificial” ist ein Präzedenzfall – oder zumindest ein Warnsignal. Ob er ein Einzelfall bleibt oder den Beginn eines Musters markiert, lässt sich Stand Juni 2026 nicht abschließend beurteilen 1. Aber er macht drei strukturelle Probleme sichtbar, die unabhängig von diesem konkreten Fall regulatorische Aufmerksamkeit verdienen.
Die drei identifizierten Kernlücken – fehlende integrierte Konzentrationsregeln, fehlende Offenlegungspflichten für Interessenkonflikte und fehlende Transparenzanforderungen für vertikale KI-Infrastrukturkonzentration – verstärken sich gegenseitig. Ohne Offenlegungspflichten können Regulatoren keine Konzentrationsanalysen durchführen; ohne Konzentrationsregeln gibt es keinen Anreiz zur Offenlegung; ohne Transparenzanforderungen bleibt die Öffentlichkeit auf Indizien angewiesen.
Konkrete regulatorische Ansätze wären:
- Offenlegungspflichten für KI-Partnerschafts-Interessenkonflikte: Unternehmen, die gleichzeitig KI-Infrastruktur anbieten, in KI-Unternehmen investieren und Medieninhalte produzieren, sollten verpflichtet sein, potenzielle Interessenkonflikte bei redaktionellen Entscheidungen offenzulegen.
- Erweiterung der Gatekeeper-Definition im DMA: Die aktuelle Definition erfasst Plattformfunktionen, aber nicht die Kombination aus Infrastruktur, Investition und Inhalt als einheitlichen Konzentrationsfall. Eine Erweiterung wäre regulatorisch geboten.
- Sektorspezifische Fusionskontrolle für KI-Infrastruktur und Medien: Akquisitionen, die KI-Infrastrukturanbieter mit Medienunternehmen verbinden, sollten einer spezifischen Prüfung unterliegen, die strukturelle Interessenkonflikte explizit berücksichtigt.
Der plattformintegrierte Medienkonzern ist ein neuer Regulierungsgegenstand. Amazon ist nicht das einzige Unternehmen, das diese Struktur aufbaut – Google, Microsoft und Meta folgen ähnlichen Logiken. Die bestehenden Kategorien des Medienkonzentrationsrechts, des Wettbewerbsrechts und des Plattformrechts reichen nicht aus, um diesen neuen Typus zu erfassen. Der Fall „Artificial” hat das sichtbar gemacht. Was daraus folgt, ist eine politische Entscheidung – und die steht noch aus.
Quellen
- 1 The film about Sam Altman has been dropped by Amazon MGM – The Verge [https://www.theverge.com/ai-artificial-intelligence/952906/sam-altman-film-artificial-openai-amazon-mgm-dropped]
- 2 Digital Markets Act: Commission designates six gatekeepers – European Commission, 2023 [https://digital-strategy.ec.europa.eu/en/news/digital-markets-act-commission-designates-six-gatekeepers]
- 3 Anthropic shuts down Mythos access after sweeping US order – Chicago Tribune [https://www.chicagotribune.com/2026/06/13/anthropic-shuts-down-mythos]
- 4 Retailers are making billions selling ads, not just products – Chicago Tribune [https://www.chicagotribune.com/2026/06/17/retailers-are-making-billions-selling-ads-not-just-products]


