
Das Rücknahme-Fenster ist geschlossen – die Transparenz auch
FG Merger II Corp. hat das Rücknahme-Fenster für seine geplante Fusion mit dem Falthaus-Startup BOXABL offiziell geschlossen 1. Das ist der formale Meilenstein, der den Weg zum Börsengang freimacht. Was danach folgt, ist in der SPAC-Logik eigentlich klar: Die Aktionäre, die ihre Anteile zurückgegeben haben, erhalten ihr Geld aus dem Trust Account zurück – und was übrig bleibt, steht dem fusionierten Unternehmen als Betriebskapital zur Verfügung. Eigentlich. Denn FG Merger II Corp. hat bislang keine öffentliche Angabe darüber gemacht, wie viel Kapital nach den Rücknahmen tatsächlich im Trust Account verbleibt. Diese Zahl – die entscheidende Zahl für jeden Investor, der verstehen will, ob BOXABL nach dem Closing wirklich handlungsfähig ist – fehlt in der öffentlichen Kommunikation.
Das bedeutet konkret:
Wer auf Basis dieses SPAC-Deals einsteigt, finanziert nicht den Aufbau einer Fabrik, sondern die Börsennotierung selbst – und wettet darauf, dass die eigentliche Kapitalbeschaffung danach gelingt. Solange FG Merger II Corp. die verbleibende Trust-Cash-Summe nicht beziffert 1, bewertet niemand das Unternehmen, sondern jeder rät. Die schlichte Konsequenz: Ohne diese Zahl ist die Behauptung einer fairen Bewertung nicht überprüfbar, und eine nicht überprüfbare Bewertung ist im Kapitalmarkt keine Bewertung, sondern eine Behauptung.
Das ist kein technisches Versäumnis. Es ist ein Warnsignal.
Zum Verständnis: Bei einem SPAC (Special Purpose Acquisition Company) sammelt ein Börsenvehikel Kapital von Investoren ein, legt es in einem verzinsten Trust Account an und sucht dann ein Übernahmeziel. Aktionäre, die mit dem gewählten Ziel nicht einverstanden sind, können ihre Anteile vor dem Closing zum ursprünglichen Ausgabepreis zurückgeben – das ist das Rücknahme-Fenster. Je mehr Aktionäre zurückgeben, desto weniger Cash verbleibt im Trust. Bei Small-Cap-SPACs der Jahre 2024 bis 2026 lagen die Rücknahmequoten häufig bei 80 bis über 95 Prozent – ein strukturelles Phänomen, das viele SPAC-Deals faktisch zu kapitalarmen Shell-Transaktionen gemacht hat.
BOXABL ist kein normaler Börsengang. Wer das versteht, versteht auch, warum die fehlende Transparenz über den verbleibenden Trust-Cash so problematisch ist.
BOXABL und das Versprechen des Falthauses: Produkt, Markt, Hype
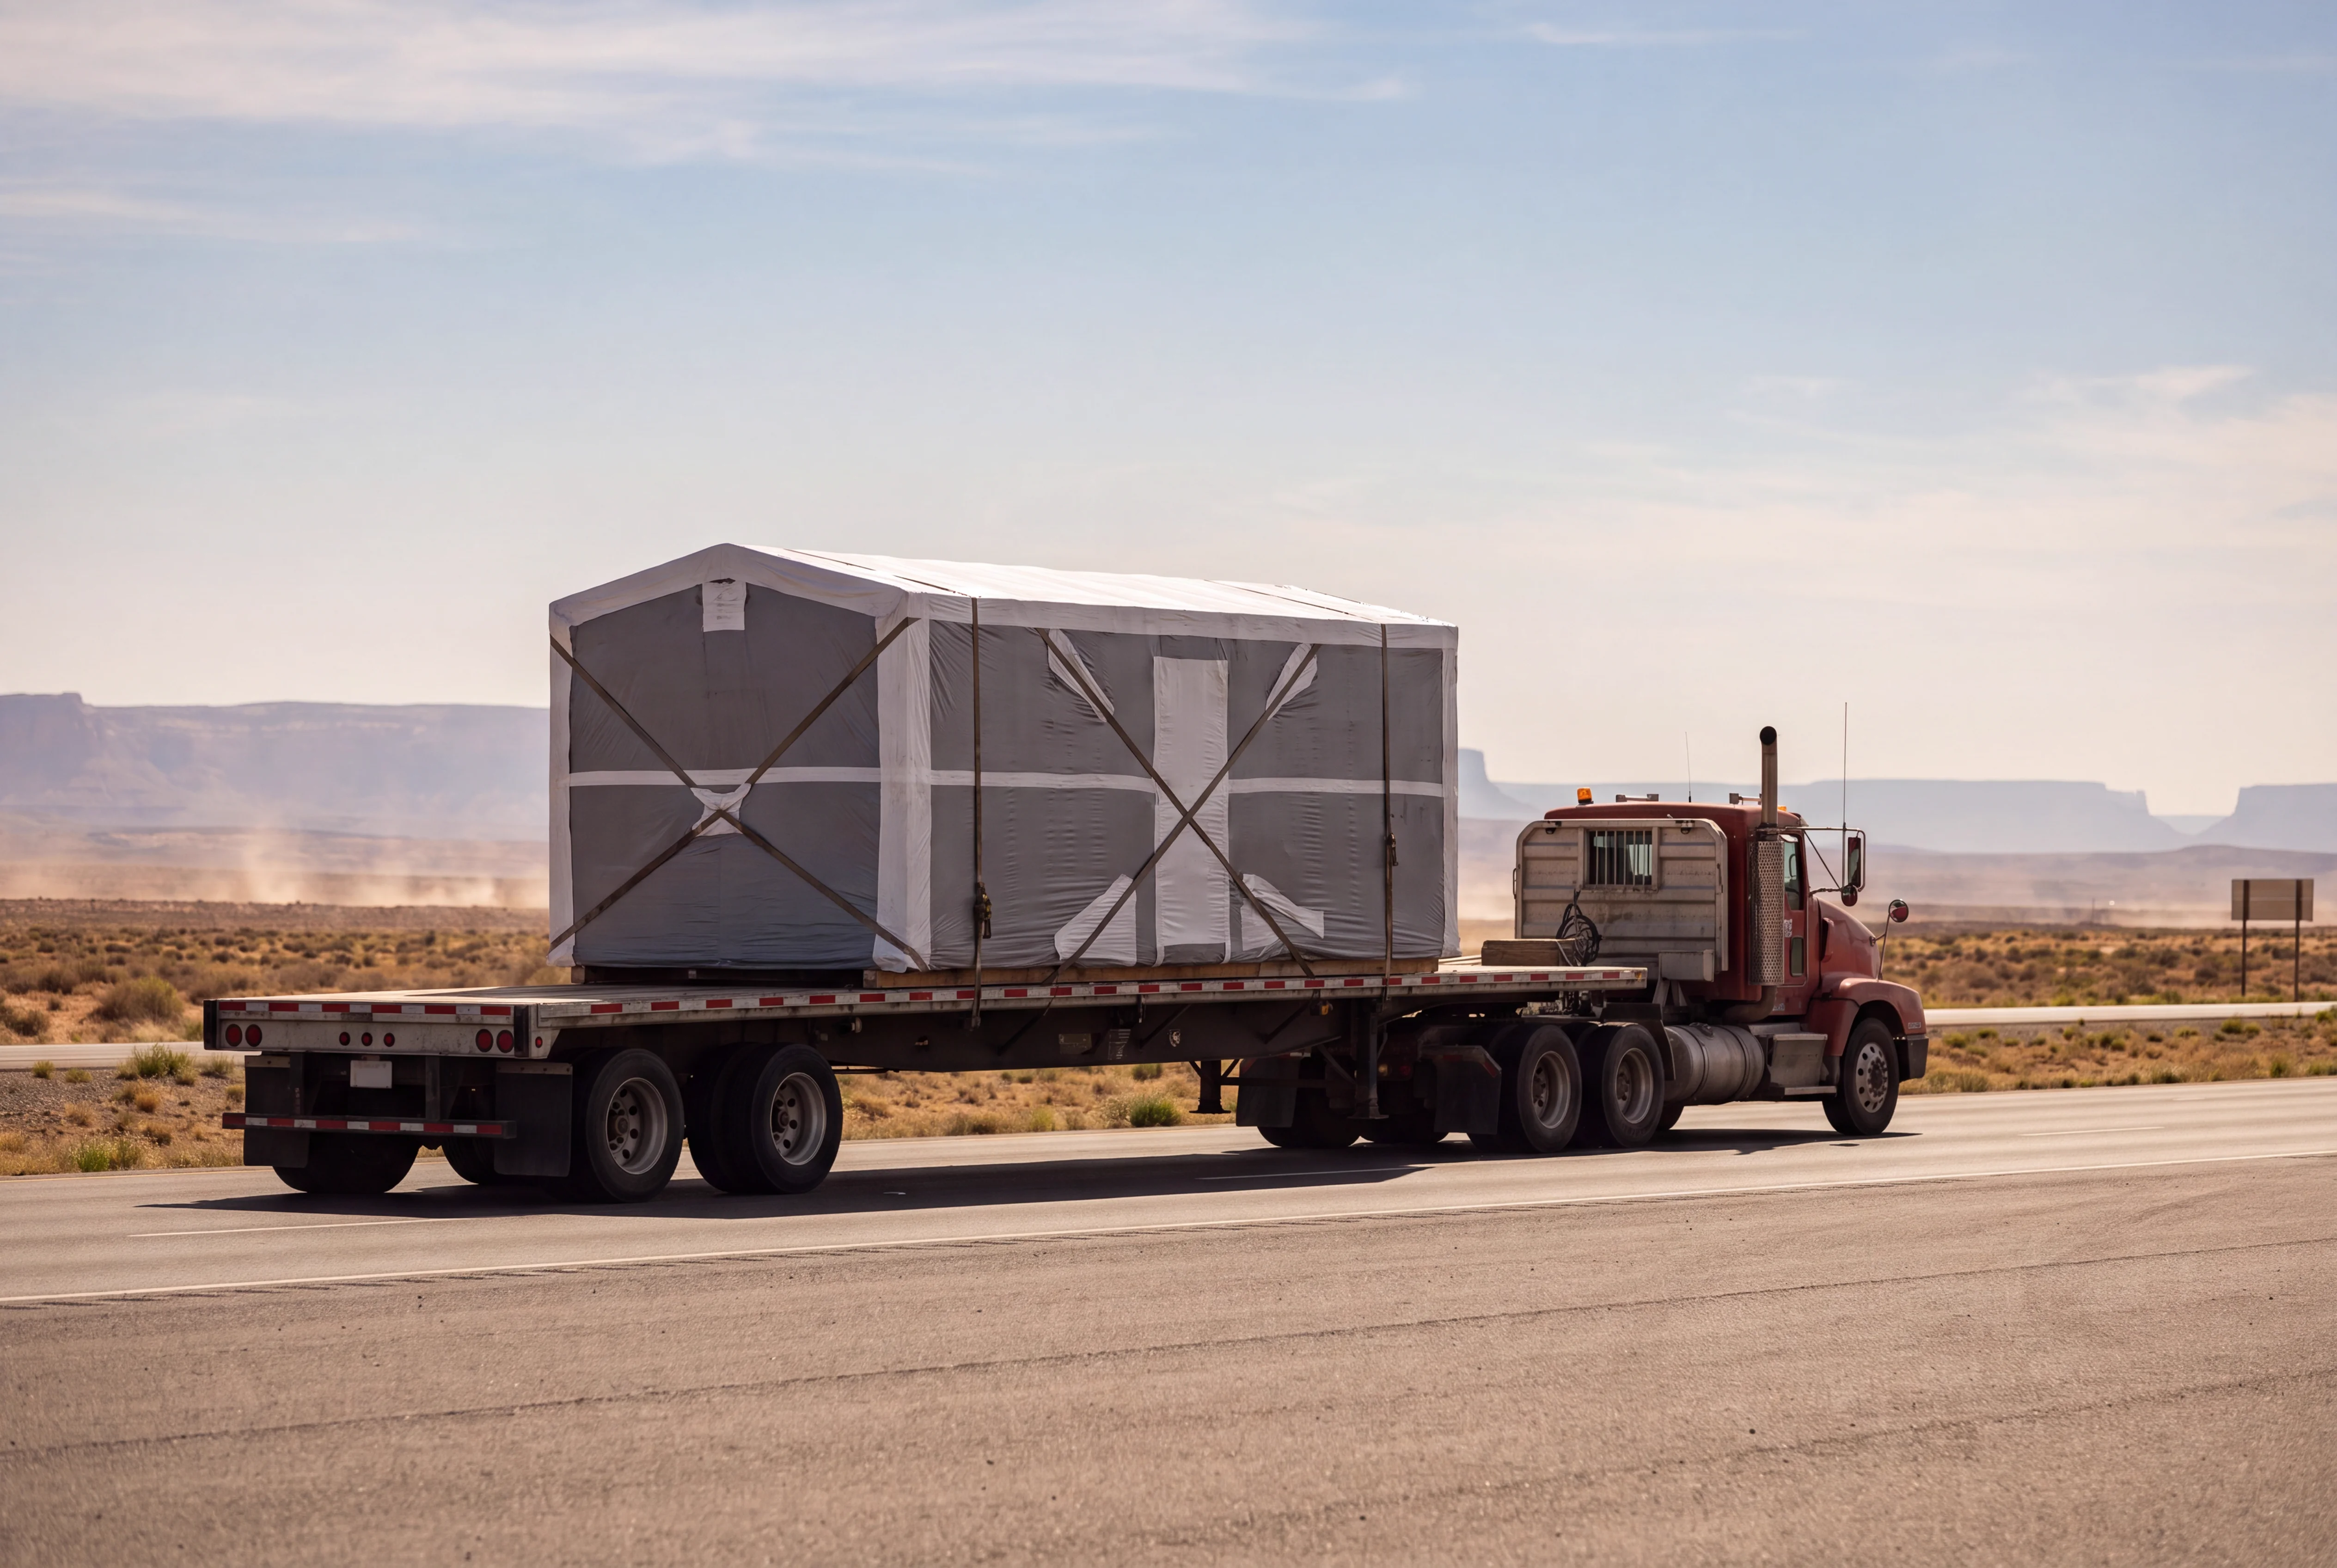
BOXABL ist ein US-amerikanisches Startup, das modulare, faltbare Wohneinheiten produziert. Das Kernprodukt, die sogenannte ,,Casita”, ist eine kompakte Wohneinheit, die im Werk vorgefertigt, auf einem Tieflader transportiert und am Zielort entfaltet werden kann. Das Konzept adressiert einen realen Markt: In den USA, aber auch in weiten Teilen Europas herrscht struktureller Wohnungsmangel, und konventioneller Wohnungsbau ist teuer, langsam und personalintensiv.
BOXABL hat in der Vergangenheit ambitionierte Produktionsziele kommuniziert – darunter Angaben zu angestrebten Stückzahlen im vierstelligen Bereich pro Jahr, perspektivisch sogar höher. Allerdings: Öffentlich verifizierbare, aktuelle Produktionszahlen, die unabhängig bestätigt wurden, liegen zum Analysezeitpunkt nicht vor. Die kommunizierten Ziele stammen überwiegend aus Unternehmensdarstellungen und Marketingmaterialien. Investoren sollten diese Zahlen als Aspirationswerte behandeln, nicht als operative Benchmarks.
Die Bewertung, die BOXABL im Rahmen der SPAC-Transaktion anstrebt, ist öffentlich nicht vollständig transparent. Bekannt ist, dass das Unternehmen in der Vergangenheit Crowdfunding-Runden durchgeführt und dabei eine Bewertung im Milliardenbereich kommuniziert hat. Ob diese Bewertung im aktuellen SPAC-Deal bestätigt, angepasst oder neu verhandelt wurde, ist aus öffentlichen Quellen nicht eindeutig zu entnehmen.
Die Marktthese – Wohnungsmangel als struktureller Treiber – ist grundsätzlich valide. Die Frage ist nicht, ob es einen Markt gibt. Die Frage ist, ob BOXABL das Kapital hat, ihn zu bedienen.
Die SPAC-Mechanik: Wie viel Geld bleibt wirklich übrig?
Der Trust Account ist das Herzstück eines jeden SPAC-Deals. Er enthält das bei der Börsennotierung eingesammelte Kapital – bei FG Merger II Corp. handelt es sich um einen Small-Cap-SPAC, dessen ursprüngliches Emissionsvolumen im zweistelligen Millionen-Dollar-Bereich gelegen haben dürfte, wie bei vergleichbaren Vehikeln dieser Größenklasse üblich.
Das Problem: Bei hohen Rücknahmequoten – und die waren bei Small-Cap-SPACs in den Jahren 2024 bis 2026 die Regel, nicht die Ausnahme 3 – kann der verbleibende Trust-Cash auf wenige Millionen Dollar oder sogar unter eine Million Dollar schrumpfen. Deals, die mit 50 oder 100 Millionen Dollar gestartet sind, haben nach Rücknahmen manchmal weniger als fünf Millionen Dollar im Trust gehabt. Das reicht für einen Börsengang – aber nicht für den Aufbau einer Produktionsfabrik.
FG Merger II Corp. hat nach dem Schließen des Rücknahme-Fensters keine Zahl genannt 1. Das ist ungewöhnlich. Viele SPACs kommunizieren diese Information zeitnah, weil sie für die Planung des Closings und für die Glaubwürdigkeit der Transaktion zentral ist. Das Schweigen lässt zwei Interpretationen zu: Entweder ist die Zahl so niedrig, dass eine frühzeitige Kommunikation die Transaktion gefährden würde – oder es gibt ergänzende Finanzierungsquellen (etwa eine PIPE-Finanzierung, also eine Private Investment in Public Equity-Tranche), die den Trust-Cash-Ausfall kompensieren sollen.
Ob eine PIPE-Finanzierung für diesen Deal vereinbart wurde, ist aus öffentlichen Quellen zum Analysezeitpunkt nicht bestätigt. Falls ja, wäre das eine relevante Information für Investoren – und ihr Fehlen in der öffentlichen Kommunikation wäre ebenfalls ein Warnsignal.
Szenario-Rechnung: Wenn FG Merger II Corp. ursprünglich 50 Millionen Dollar eingesammelt hat und die Rücknahmequote bei 90 Prozent liegt, verbleiben fünf Millionen Dollar im Trust. Bei 95 Prozent sind es 2,5 Millionen Dollar. Für ein Unternehmen, das eine Fabrik für Tausende von Wohneinheiten pro Jahr betreiben will, ist das kein Kapital – das ist ein Symbol.
Produktionsziele vs. Trust-Cash: Die Lücke, die niemand benennt
Hier liegt der analytische Kern des Problems. Modularbau ist kapitalintensiv. Der Aufbau einer Produktionsstätte, die mehrere Hundert oder Tausend Einheiten pro Jahr fertigen kann, erfordert – je nach Automatisierungsgrad, Standort und Produktkomplexität – Investitionen im zwei- bis dreistelligen Millionen-Dollar-Bereich. Das ist keine Schätzung ins Blaue: Vergleichbare Modularbau-Unternehmen haben in der Vergangenheit ähnliche Kapitalanforderungen kommuniziert.
BOXABLs kommunizierte Produktionsziele – soweit sie öffentlich zugänglich sind – setzen eine Produktionsinfrastruktur voraus, die mit dem typischen Trust-Cash eines Small-Cap-SPAC schlicht nicht finanzierbar ist. Die Lücke zwischen Anspruch und verfügbarem Kapital ist strukturell, nicht marginal.
Das bedeutet nicht zwingend, dass der Deal scheitert. Es bedeutet, dass Nachfinanzierung strukturell eingepreist sein muss – entweder durch eine PIPE, durch Fremdkapital, durch weitere Eigenkapitalrunden nach dem Börsengang oder durch eine Kombination davon. Was es bedeutet: Investoren, die auf Basis des SPAC-Deals einsteigen, finanzieren nicht den Aufbau der Fabrik. Sie finanzieren die Börsennotierung – und wetten darauf, dass die eigentliche Kapitalbeschaffung danach gelingt.
Diese Wette kann aufgehen. Aber sie sollte explizit als solche kommuniziert werden. Das ist bislang nicht geschehen.
Gescheiterte Modular-Housing-SPACs als Benchmark: Was die Geschichte lehrt
BOXABL ist nicht das erste Unternehmen, das den Modularbau-Traum über einen SPAC an die Börse bringen wollte. Die Geschichte dieser Kategorie ist ernüchternd.
Mehrere Modular- und Prefab-Housing-Unternehmen haben in den Jahren 2020 bis 2024 den SPAC-Weg gewählt oder angestrebt – und sind dabei auf ähnliche Muster gestoßen: Überbewertung in der Ankündigungsphase, hohe Rücknahmequoten beim Closing, anschließende Kapitalknappheit, Produktionsverzögerungen und schließlich Kurseinbrüche oder operative Krisen. Die Kombination aus kapitalintensivem Geschäftsmodell und kapitalarmem SPAC-Vehikel hat sich in dieser Kategorie als besonders toxisch erwiesen.
Was BOXABL von diesen Vorgängern unterscheidet – oder unterscheiden könnte – ist das Produkt selbst: Die Casita ist kompakter, transportabler und potenziell kostengünstiger in der Herstellung als klassische Modularbau-Einheiten. Ob das einen strukturellen Kapitalvorteil begründet, ist offen. Was nicht offen ist: Die SPAC-Mechanik ist dieselbe, die Rücknahme-Logik ist dieselbe, und die Transparenzdefizite sind dieselben.
Das Muster ist kein Zufall. Es ist ein strukturelles Merkmal von Small-Cap-SPACs in kapitalintensiven Sektoren. BOXABL muss beweisen, dass es ein Ausreißer ist – nicht das nächste Kapitel in einer bekannten Geschichte.
Offene Risikofrage: Smart-Komponenten und der EU AI Act
BOXABL kommuniziert seine Casita nicht nur als Wohneinheit, sondern als ,,smartes” Zuhause – mit integrierten Steuerungssystemen, Energiemanagement und vernetzten Komponenten. Details zu diesen Systemen sind in öffentlichen Unternehmensdarstellungen erwähnt, aber technisch nicht vollständig spezifiziert.
Hier öffnet sich eine regulatorische Dimension, die im bisherigen Marktdiskurs vollständig fehlt: der EU AI Act. Seit dem vollständigen Inkrafttreten des EU AI Act sind Systeme, die automatisierte Entscheidungen in Wohn- oder Infrastrukturumgebungen treffen – etwa Energiesteuerung, Zugangskontrolle oder Umgebungsüberwachung – potenziell klassifizierungspflichtig. Je nach Funktionsumfang könnten solche Systeme als Hochrisiko-KI-Anwendungen eingestuft werden, was umfangreiche Konformitätspflichten, Dokumentationsanforderungen und Markteintrittshürden für den EU-Raum bedeuten würde 4.
In den öffentlich zugänglichen Dokumenten von BOXABL und FG Merger II Corp. findet sich kein Hinweis auf eine Auseinandersetzung mit dieser Frage. Keine Compliance-Erklärung, keine Risikoabwägung, kein Verweis auf laufende Prüfungen.
Das ist kein abschließendes Urteil. Es ist eine offene Frage – aber eine, die Investoren mit EU-Exposure stellen sollten, bevor sie einsteigen. Wenn BOXABL den europäischen Markt adressieren will, ist die Frage nach der KI-Regulierungskonformität keine akademische Übung. Sie ist eine Marktzugangsfrage.
Fazit: Ein Börsengang mit zu vielen offenen Fragen
Drei Kernrisiken prägen diesen Deal – und alle drei sind zum Analysezeitpunkt unbeantwortet.
Erstens: Kapitalunklarheit. Wie viel Cash verbleibt nach den Rücknahmen im Trust Account? FG Merger II Corp. hat das Rücknahme-Fenster geschlossen 1, aber keine Zahl genannt. Ohne diese Zahl ist jede Bewertung des Deals spekulativ.
Zweitens: Die Produktions-Kapital-Lücke. BOXABLs kommunizierte Skalierungsziele setzen Kapital voraus, das ein Small-Cap-SPAC-Trust strukturell nicht liefern kann. Nachfinanzierung ist nicht eine Möglichkeit – sie ist eine Notwendigkeit. Ob und wie sie gesichert ist, ist öffentlich nicht bekannt.
Drittens: Regulatorische Blindstellen. Die mögliche EU-AI-Act-Relevanz von BOXABLs Smart-Komponenten ist in keinem öffentlichen Dokument adressiert. Für Investoren mit EU-Exposure ist das ein unkalkuliertes Risiko.
Ein SPAC-Deal ist dann ein legitimer Kapitalmarktweg, wenn er Transparenz schafft, Kapital mobilisiert und ein Unternehmen in die Lage versetzt, sein Geschäftsmodell zu skalieren. Er wird zum Hype-Vehikel, wenn er Bewertungsansprüche transportiert, ohne die Kapitalbasis zu liefern, die diese Ansprüche rechtfertigt.
Wer in diesem Deal das letzte Wort hat, ist klar verteilt: Es sind nicht die Unternehmenskommunikatoren, sondern die Aktionäre, die mit ihrer Rücknahmeentscheidung bereits abgestimmt haben – und die verbleibende Trust-Cash-Zahl, die diese Abstimmung in Hartwährung übersetzt. Diese Zahl ist der nächste institutionelle Meilenstein, an dem sich entscheidet, in welche der beiden Kategorien BOXABL und FG Merger II Corp. fallen. Bis FG Merger II Corp. sie beziffert, gilt der einfache Befund: Die Informationslage ist unzureichend, die Strukturrisiken sind real, und die offenen Fragen sind zu groß, um sie zu ignorieren.
Quellen
- 1 FG Merger II Corp. Announces Closing of the Redemption Window for its Business Combination with BOXABL [https://finance.yahoo.com/markets/stocks/articles/fg-merger-ii-corp-announces-202000095.html]
- 2 FG Merger II Corp. Announces Closing of the Redemption Window for its Business Combination with BOXABL (PR Newswire) [https://www.prnewswire.com/news-releases/fg-merger-ii-corp-announces-closing-of-the-redemption-window-for-its-business-combination-with-boxabl-302794386.html]
- 3 Full-Year 2024 SPAC Review (SPACInsider) [https://www.spacinsider.com/news/headline-post/full-year-2024-spac-review]
- 4 Annex III – High-Risk AI Systems (AI Act Service Desk, Europäische Kommission) [https://ai-act-service-desk.ec.europa.eu/en/ai-act/annex-3]


