

Was wir wissen – und was nicht: Die belegten Fakten
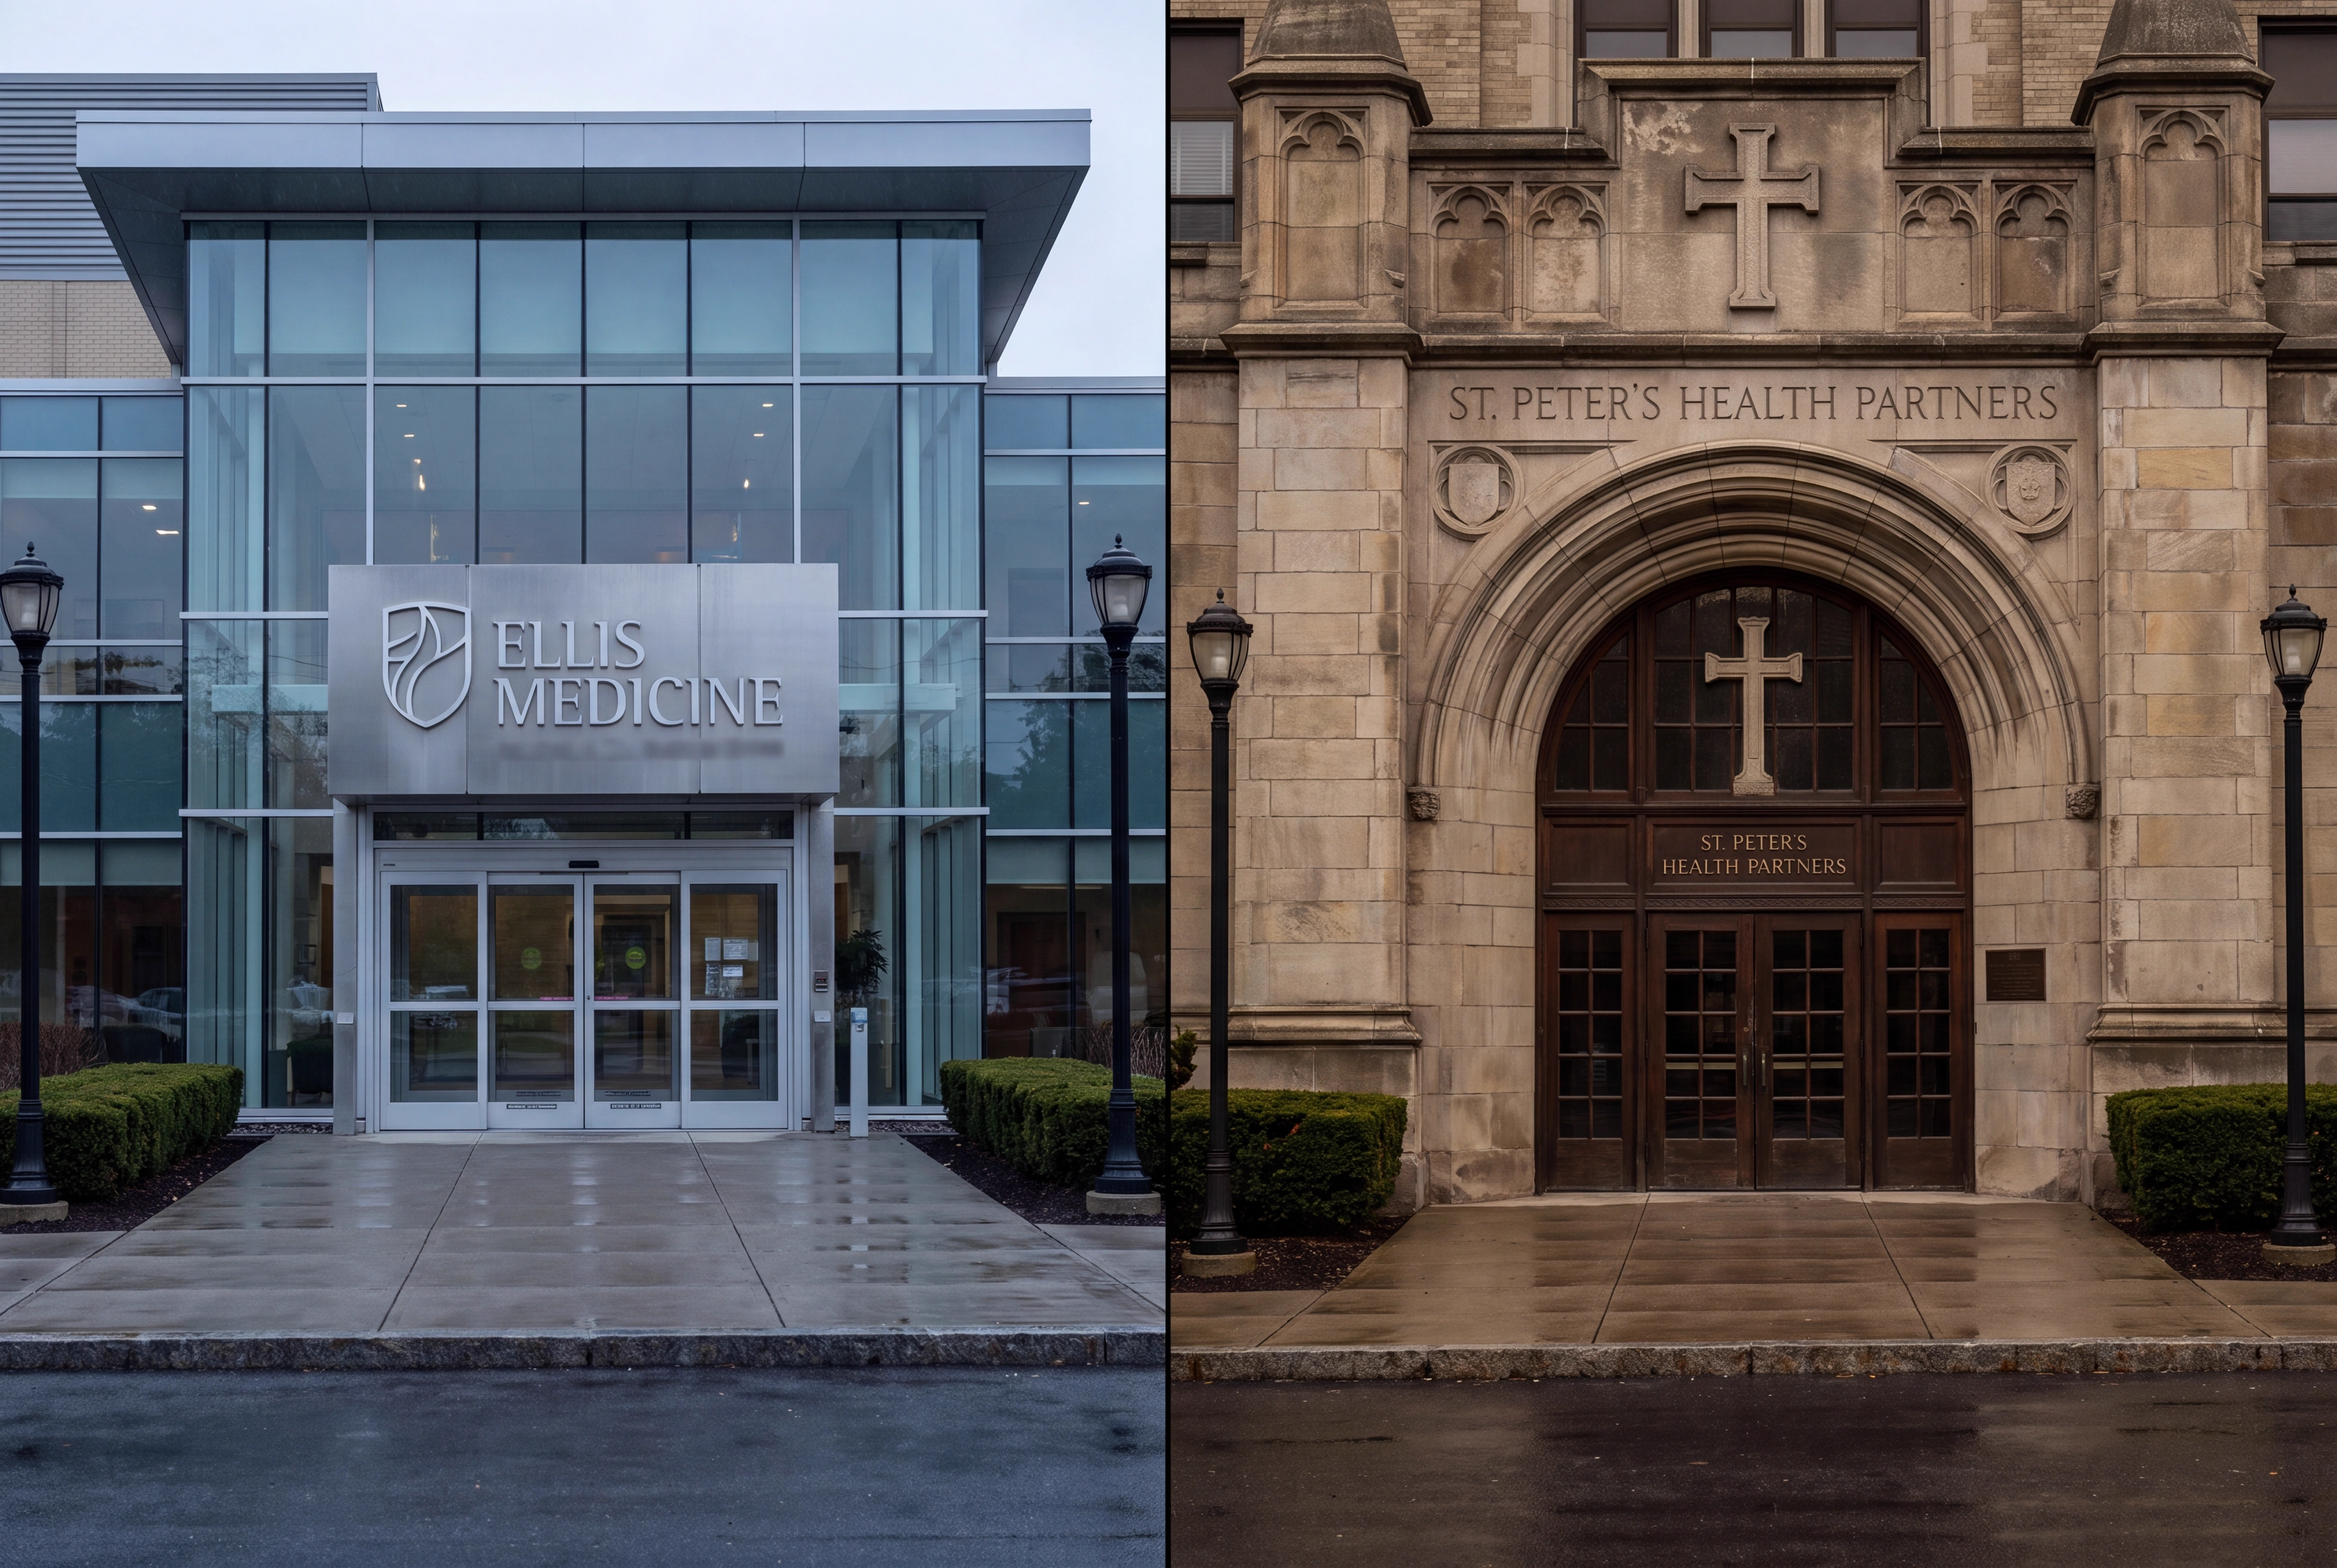
Ellis Medicine und St. Peter’s Health Partners haben ihre Fusionsgespräche beendet. Das ist der einzige gesicherte Fakt, den beide Häuser öffentlich bestätigt haben 1. Wann genau die Verhandlungen begannen, wie weit sie gediehen waren und aus welchem konkreten Grund sie abgebrochen wurden – all das bleibt, Stand 20. Juni 2026, offiziell unbeantwortet. Die Statements beider Institutionen sind inhaltlich vage; keines der Häuser hat spezifische Scheitergründe genannt.
Ebenso bedeutsam ist, was nicht passiert ist: Es wurde kein formaler Regulierungsprozess eingeleitet. Weder liegt ein Antrag auf ein Certificate of Public Advantage (COPA) beim New York State Department of Health vor, noch ist ein HSR-Filing nach dem Hart-Scott-Rodino Antitrust Improvements Act bei der Federal Trade Commission nachweisbar. Die Gespräche endeten, bevor externe Prüfinstanzen überhaupt aktiviert wurden.
Wichtiger Hinweis zur Methodik: Alle nachfolgenden Erklärungsansätze – Missionskonflikte, Finanzierungslücken, politischer Druck – sind analytische Hypothesen der Redaktion. Sie sind plausibel und strukturell begründet, aber durch keine der verfügbaren Primärquellen bestätigt. Dieser Artikel trennt konsequent zwischen dem, was belegt ist, und dem, was als Erklärung in Betracht kommt.
Aus Sicht des Investors:
Belegt ist nur eines: Ellis Medicine und St. Peter’s haben ihre Fusionsgespräche beendet 1 – und zwar bevor ein FTC-HSR-Filing oder ein NY-DOH-COPA-Verfahren überhaupt eingeleitet wurde. Wer scheitert, bevor externe Prüfer gefragt werden, hat intern keine Einigung gefunden: an Bewertung, Mission oder Governance. Konkret heißt das, Ellis bleibt ein unabhängiges Haus ohne Systemrückhalt – mit der schwächeren Verhandlungsposition gegenüber Versicherern und ohne den Skaleneffekt, den eine Trinity-Health-Anbindung gebracht hätte. Alles, was darüber hinausgeht, ist Hypothese, nicht Fakt.
Die Ausgangslage: Ellis Medicine als finanziell gefährdetes unabhängiges Haus
Ellis Medicine ist das primäre Community-Krankenhaus im Großraum Schenectady, New York. Als unabhängiges Haus – also ohne Zugehörigkeit zu einem größeren Systemträger wie Trinity Health, Northwell oder Albany Med – steht es vor strukturellen Herausforderungen, die für diese Kategorie von Krankenhäusern in den USA typisch sind.
Unabhängige Community-Häuser operieren in einem Umfeld, das systematisch gegen sie arbeitet: ein hoher Anteil an Medicaid- und Medicare-Patienten mit staatlich regulierten, oft unter den tatsächlichen Kosten liegenden Erstattungssätzen; gestiegene Personalkosten durch den anhaltenden Pflegekräftemangel; Inflationsdruck bei Verbrauchsmaterialien und Energie; und – besonders relevant – fehlende Skaleneffekte bei Einkauf, IT-Infrastruktur und Compliance-Aufwand, die systemgebundene Häuser durch Zentralisierung realisieren können.
Zur Kapitalstruktur von Ellis Medicine: Kommunale Krankenhäuser dieser Größenordnung finanzieren Investitionen typischerweise über steuerbefreite Revenue Bonds, die über die Municipal Securities Rulemaking Board-Plattform EMMA (emma.msrb.org) öffentlich einsehbar sind. Zum Redaktionsschluss konnten keine verifizierten EMMA-Daten zu ausstehenden Ellis Medicine Revenue Bonds, deren Handelsspreads oder aktuellen Bonitätseinstufungen recherchiert werden. Die These, dass Ellis als unabhängiges Haus höhere Kapitalkosten trägt als systemgebundene Wettbewerber – weil Ratingagenturen die fehlende Systemunterstützung als Risikofaktor einpreisen -, ist strukturell plausibel, bleibt aber ohne verifizierten Beleg eine offene Frage.
Was sich sagen lässt: Ein systemgebundenes Haus wie St. Peter’s unter dem Dach von Trinity Health profitiert von der impliziten oder expliziten Garantie eines Mutterkonzerns mit Milliardenumsatz. Diese Systemzugehörigkeit senkt die Risikoprämie auf Fremdkapital und verbessert die Konditionen bei Lieferanten und Versicherern. Ellis fehlt dieser Hebel – und das macht jeden Investitionszyklus teurer.
St. Peter’s als Trinity-Health-Tochter: Missionskonflikte und ERD-Restriktionen
St. Peter’s Health Partners ist Teil von Trinity Health, einem der größten katholischen Gesundheitssysteme der USA mit Sitz in Livonia, Michigan, und Präsenz in mehr als 25 Bundesstaaten. Als konfessionsgebundenes System ist St. Peter’s an die Ethical and Religious Directives for Catholic Health Care Services (ERDs) der US-amerikanischen Bischofskonferenz gebunden.
Die ERDs sind kein abstraktes Dokument. Sie schreiben konkret vor, welche medizinischen Leistungen in einem katholischen Krankenhaus erbracht werden dürfen – und welche nicht. Verboten oder stark eingeschränkt sind unter anderem: Sterilisationen, Abtreibungen, bestimmte Formen der Empfängnisverhütung, medizinisch assistierter Suizid sowie – in der Praxis zunehmend relevant – Aspekte der Transgender-Gesundheitsversorgung, soweit sie als Eingriff in die biologische Geschlechtsidentität interpretiert werden.
Für eine Fusion mit Ellis Medicine stellt sich die Frage: Welche Leistungen bietet Ellis aktuell an, die unter einem ERD-Regime eingeschränkt oder eingestellt werden müssten? Diese Frage ist öffentlich nicht beantwortet. Aber sie ist nicht akademisch: In New York State, wo der politische und zivilgesellschaftliche Druck gegen die Ausweitung von ERD-Restriktionen auf ehemals säkulare Häuser erheblich ist, wäre eine solche Leistungseinschränkung politisch hoch brisant gewesen.
Präzedenzfälle aus anderen US-Bundesstaaten zeigen, dass genau dieser Konflikt Fusionen zwischen säkularen und konfessionsgebundenen Häusern regelmäßig kompliziert oder scheitern lässt. In Washington State, Oregon und Kalifornien haben Patientenrechtsorganisationen und Staatsanwälte Fusionen dieser Art mit Auflagen belegt oder blockiert. New York hat eine vergleichbar aktive Regulierungskultur. Ob Missionskonflikte im Fall Ellis/St. Peter’s tatsächlich ausschlaggebend waren, ist nicht belegt – es ist eine strukturell naheliegende Hypothese.
Verhandlungsmacht, Versicherungsverträge und die Kosten für Patienten
Der wirtschaftliche Mechanismus, durch den Krankenhausgröße und Systemzugehörigkeit auf Patientenkosten wirken, ist gut dokumentiert: Größere Systeme verhandeln mit privaten Krankenversicherern höhere Erstattungssätze pro Fall. Sie können mit Netzwerkausschluss drohen – ein Druckmittel, das ein einzelnes Community-Krankenhaus kaum glaubwürdig einsetzen kann. Das Ergebnis ist eine strukturelle Vergütungslücke zwischen systemgebundenen und unabhängigen Häusern, die sich direkt in den Margen niederschlägt.
Für Ellis Medicine bedeutet das: Als Standalone-Haus erzielt es pro Behandlungsfall im Schnitt niedrigere Erstattungen von privaten Versicherern als ein vergleichbares Haus unter dem Dach von Trinity Health oder Northwell. Diese Lücke muss durch Effizienzgewinne, staatliche Zuschüsse oder Quersubventionierung kompensiert werden – oder sie akkumuliert sich als strukturelles Defizit.
Eine Fusion mit St. Peter’s/Trinity Health hätte Ellis in ein System mit deutlich stärkerer Verhandlungsposition gegenüber Versicherern integriert. Höhere Erstattungssätze hätten die operative Marge verbessert. Für Patienten ist das ambivalent: Systemhäuser erzielen zwar höhere Vergütungen, was ihre finanzielle Stabilität sichert – aber höhere Vertragspreise können sich auch in höheren Prämien und Out-of-pocket-Kosten für Versicherte niederschlagen. Die Forschungsliteratur zur Krankenhauskonsolidierung zeigt diesen Zusammenhang konsistent, auch wenn die Effektgröße je nach Markt variiert: Eine Arbeitspapier-Analyse der Federal Trade Commission beziffert den durchschnittlichen Preisanstieg nach Krankenhausfusionen im Zeitraum 2009 bis 2018 auf rund 3,6 Prozent, bei gleichzeitig sinkenden Löhnen im fusionierten Haus 3. Das Scheitern der Fusion lässt Ellis in der schwächeren Verhandlungsposition – mit allen Konsequenzen für die langfristige Tragfähigkeit des Hauses.
Regulatorische Architektur: Warum das Scheitern vor der Prüfung besonders aufschlussreich ist
Hätten Ellis Medicine und St. Peter’s Health Partners ihre Fusion formalisiert, wären zwei regulatorische Prozesse relevant geworden:
NY DOH COPA: New York State ermöglicht es fusionierenden Krankenhäusern, beim Department of Health ein Certificate of Public Advantage zu beantragen. Ein COPA gewährt unter bestimmten Bedingungen Schutz vor bundesstaatlicher Antitrust-Verfolgung, verpflichtet die Parteien aber zu umfangreichen Nachweisen über den öffentlichen Nutzen der Fusion – Versorgungsqualität, Zugang, Kostenentwicklung. Der Prozess ist zeitaufwendig und ressourcenintensiv.
FTC HSR-Filing: Überschreitet eine Transaktion die bundesrechtlichen Schwellenwerte (die regelmäßig angepasst werden), ist eine Voranmeldung bei der Federal Trade Commission und dem Department of Justice Pflicht. Die FTC hat in den vergangenen Jahren Krankenhausfusionen in regionalen Märkten mit erhöhter Aufmerksamkeit verfolgt, insbesondere wenn der Herfindahl-Hirschman-Index (HHI) auf eine signifikante Marktkonzentration hindeutet. Im Großraum Albany/Schenectady, wo Ellis und St. Peter’s zu den dominanten Akteuren gehören, wäre eine HHI-Analyse mit hoher Wahrscheinlichkeit kritisch ausgefallen.
Die entscheidende Beobachtung: Die Gespräche endeten, bevor einer dieser Prozesse eingeleitet wurde. Das ist analytisch bedeutsam. Regulatorische Abschreckung – die Sorge vor FTC-Widerstand oder einem langwierigen COPA-Verfahren – kann ein Motiv gewesen sein. Wahrscheinlicher aber ist, dass die Parteien an internen Unvereinbarkeiten gescheitert sind: an Bewertungsfragen, an Missionskonflikten, an Governance-Strukturen oder an der Frage, wer welche Schulden übernimmt. Wer scheitert, bevor externe Prüfer überhaupt gefragt werden, hat intern keine Einigung gefunden.
Was jetzt kommt: Szenarien für Ellis Medicine und den Upstate-NY-Markt
Szenario 1 – Ellis bleibt unabhängig: Technisch möglich, strukturell schwierig. Ellis müsste seine operative Effizienz steigern, möglicherweise Leistungsbereiche konsolidieren und auf staatliche Unterstützungsprogramme zurückgreifen. New York State hat in der Vergangenheit Restrukturierungshilfen für gefährdete Community-Häuser bereitgestellt. Die Frage ist, ob das politische Kapital und die fiskalischen Spielräume dafür vorhanden sind.
Szenario 2 – Neuer Fusionspartner: Wer käme in Frage? Albany Medical Center, das akademische Referenzkrankenhaus der Region, wäre ein naheliegender Kandidat – aber eine Fusion mit Albany Med würde ähnliche Antitrust-Fragen aufwerfen wie die mit St. Peter’s. Northwell Health, das größte Krankenhaussystem New Yorks, expandiert aktiv in Upstate-Märkte und könnte Interesse haben. Beide Optionen sind zum Stand 20. Juni 2026 spekulativ; es gibt keine öffentlichen Hinweise auf laufende Gespräche.
Szenario 3 – Staatliche Intervention: Sollte Ellis in eine akute Finanzkrise geraten, könnte das NY DOH eine Restrukturierung unter staatlicher Aufsicht einleiten. Präzedenzfälle gibt es in New York – etwa im Zuge des HEAL NY-Programms der 2000er Jahre. Eine solche Intervention wäre politisch heikel, aber nicht ohne Vorbild.
Das breitere Signal für Upstate New York: Ellis ist kein Einzelfall. Mehrere Community-Häuser in der Region – von Gloversville bis Amsterdam – operieren unter ähnlichem Margendruck. Das Scheitern dieser Fusion signalisiert, dass die Konsolidierungswelle im Upstate-NY-Krankenhausmarkt nicht reibungslos verläuft. Konfessionelle Restriktionen, Bewertungslücken und regulatorische Komplexität bremsen Zusammenschlüsse, die ökonomisch naheliegen würden.
Offene Fragen zum Redaktionsschluss: Warum genau scheiterten die Gespräche? Welche Leistungen hätte Ellis unter ERDs einschränken müssen? Wie ist die tatsächliche Bonität von Ellis Medicine Revenue Bonds? Gibt es bereits Sondierungsgespräche mit anderen Partnern? Auf keine dieser Fragen gibt es zum 20. Juni 2026 eine öffentlich belegte Antwort.
Quellen
Hinweis: EMMA-Daten (emma.msrb.org) zu ausstehenden Ellis Medicine Revenue Bonds, deren Handelsspreads und aktuellen Bonitätseinstufungen konnten zum Redaktionsschluss nicht verifiziert werden. Aussagen zur Kapitalstruktur und zu Kapitalkosten sind strukturell begründete Hypothesen, keine durch Primärquellen belegten Fakten. Alle analytischen Einschätzungen zu Missionskonflikten, Verhandlungsmacht und Regulierungsrisiken sind redaktionelle Einschätzungen auf Basis öffentlich verfügbarer Strukturinformationen – nicht bestätigte Scheitergründe.
- 1 Ellis, St. Peter’s end merger talks – CBS6/WRGB [https://cbs6albany.com/news/local/ellis-medicine-st-peters-health-partners-end-merger-talks-wrgb]
- 2 Ellis, St. Peter’s end merger talks – MSN [https://www.msn.com/en-us/health/other/ellis-st-peter-s-end-merger-talks/ar-AA265NmM?apiversion=v2&domshim=1&noservercache=1&noservertelemetry=1&batchservertelemetry=1&renderwebcomponents=1&]
- 3 Hospital Mergers, Health Care Prices, Labor Markets, and Inequality – Federal Trade Commission, 2024 [https://www.ftc.gov/system/files/ftc_gov/pdf/cooper_hospital_consolidation_and_wages.pdf]


