

Der staatliche Ankermieter: Ein Mechanismus, der Bewertungen neu kalibriert
Wer Offshore-Windparks finanziert, kennt den Mechanismus: Ein staatlicher Einspeisevergütungsvertrag – ein sogenannter Contract for Difference (CfD) – senkt die Kapitalkosten eines Projekts so drastisch, dass Projektfinanzierung erst möglich wird. Der Staat garantiert einen Mindestpreis für den erzeugten Strom über zehn bis fünfzehn Jahre, Banken und Eigenkapitalgeber können ihre Discounted-Cash-Flow-Modelle auf einem stabilen Revenue-Floor aufbauen, und die Risikoprämie sinkt spürbar. Genau dieser Mechanismus – staatlich gesicherter Langzeitvertrag als Bewertungsanker – ist jetzt in den kommerziellen Satellitendatenmarkt eingezogen.
Die NASA hat einen Vertrag zur Beschaffung kommerzieller Satellitendaten vergeben 1. Für börsennotierte Remote-Sensing-Pure-Plays wie BlackSky, Satellogic und Spire Global ist das mehr als ein Auftrag: Es ist ein Revenue-Anchor, der die Forward-Revenue-Visibilität erhöht, EV/Revenue-Multiples stabilisiert und – je nach Vertragsstruktur – die Kapitalkosten des Auftragnehmers strukturell senkt. Die zentrale analytische Frage lautet deshalb nicht nur, wer den Vertrag gewonnen hat, sondern ob dieser Vertrag einen Burggraben schafft oder eine Zielscheibe.
Aus Sicht des Investors:
Ein staatlicher Langzeitvertrag wirkt für Remote-Sensing-Pure-Plays wie BlackSky, Satellogic und Spire Global wie ein Bewertungsanker: Er liefert planbaren, ausfallarmen Cash-Flow und stützt damit das EV/Revenue-Multiple. Genau dieser verifizierbare Umsatzstrom macht den Auftragnehmer aber auch zum attraktiven Übernahmeziel – ein Käufer kann den Vertrag im DCF-Modell als Floor-Szenario ansetzen und höhere Gebote rechtfertigen. Ob daraus ein Burggraben oder eine Zielscheibe wird, entscheiden zwei noch nicht veröffentlichte Variablen: die Exklusivität des Vertrags und seine Laufzeit.
Was die NASA-Vergabe konkret bedeutet: Vertragsstruktur und Auftragnehmer
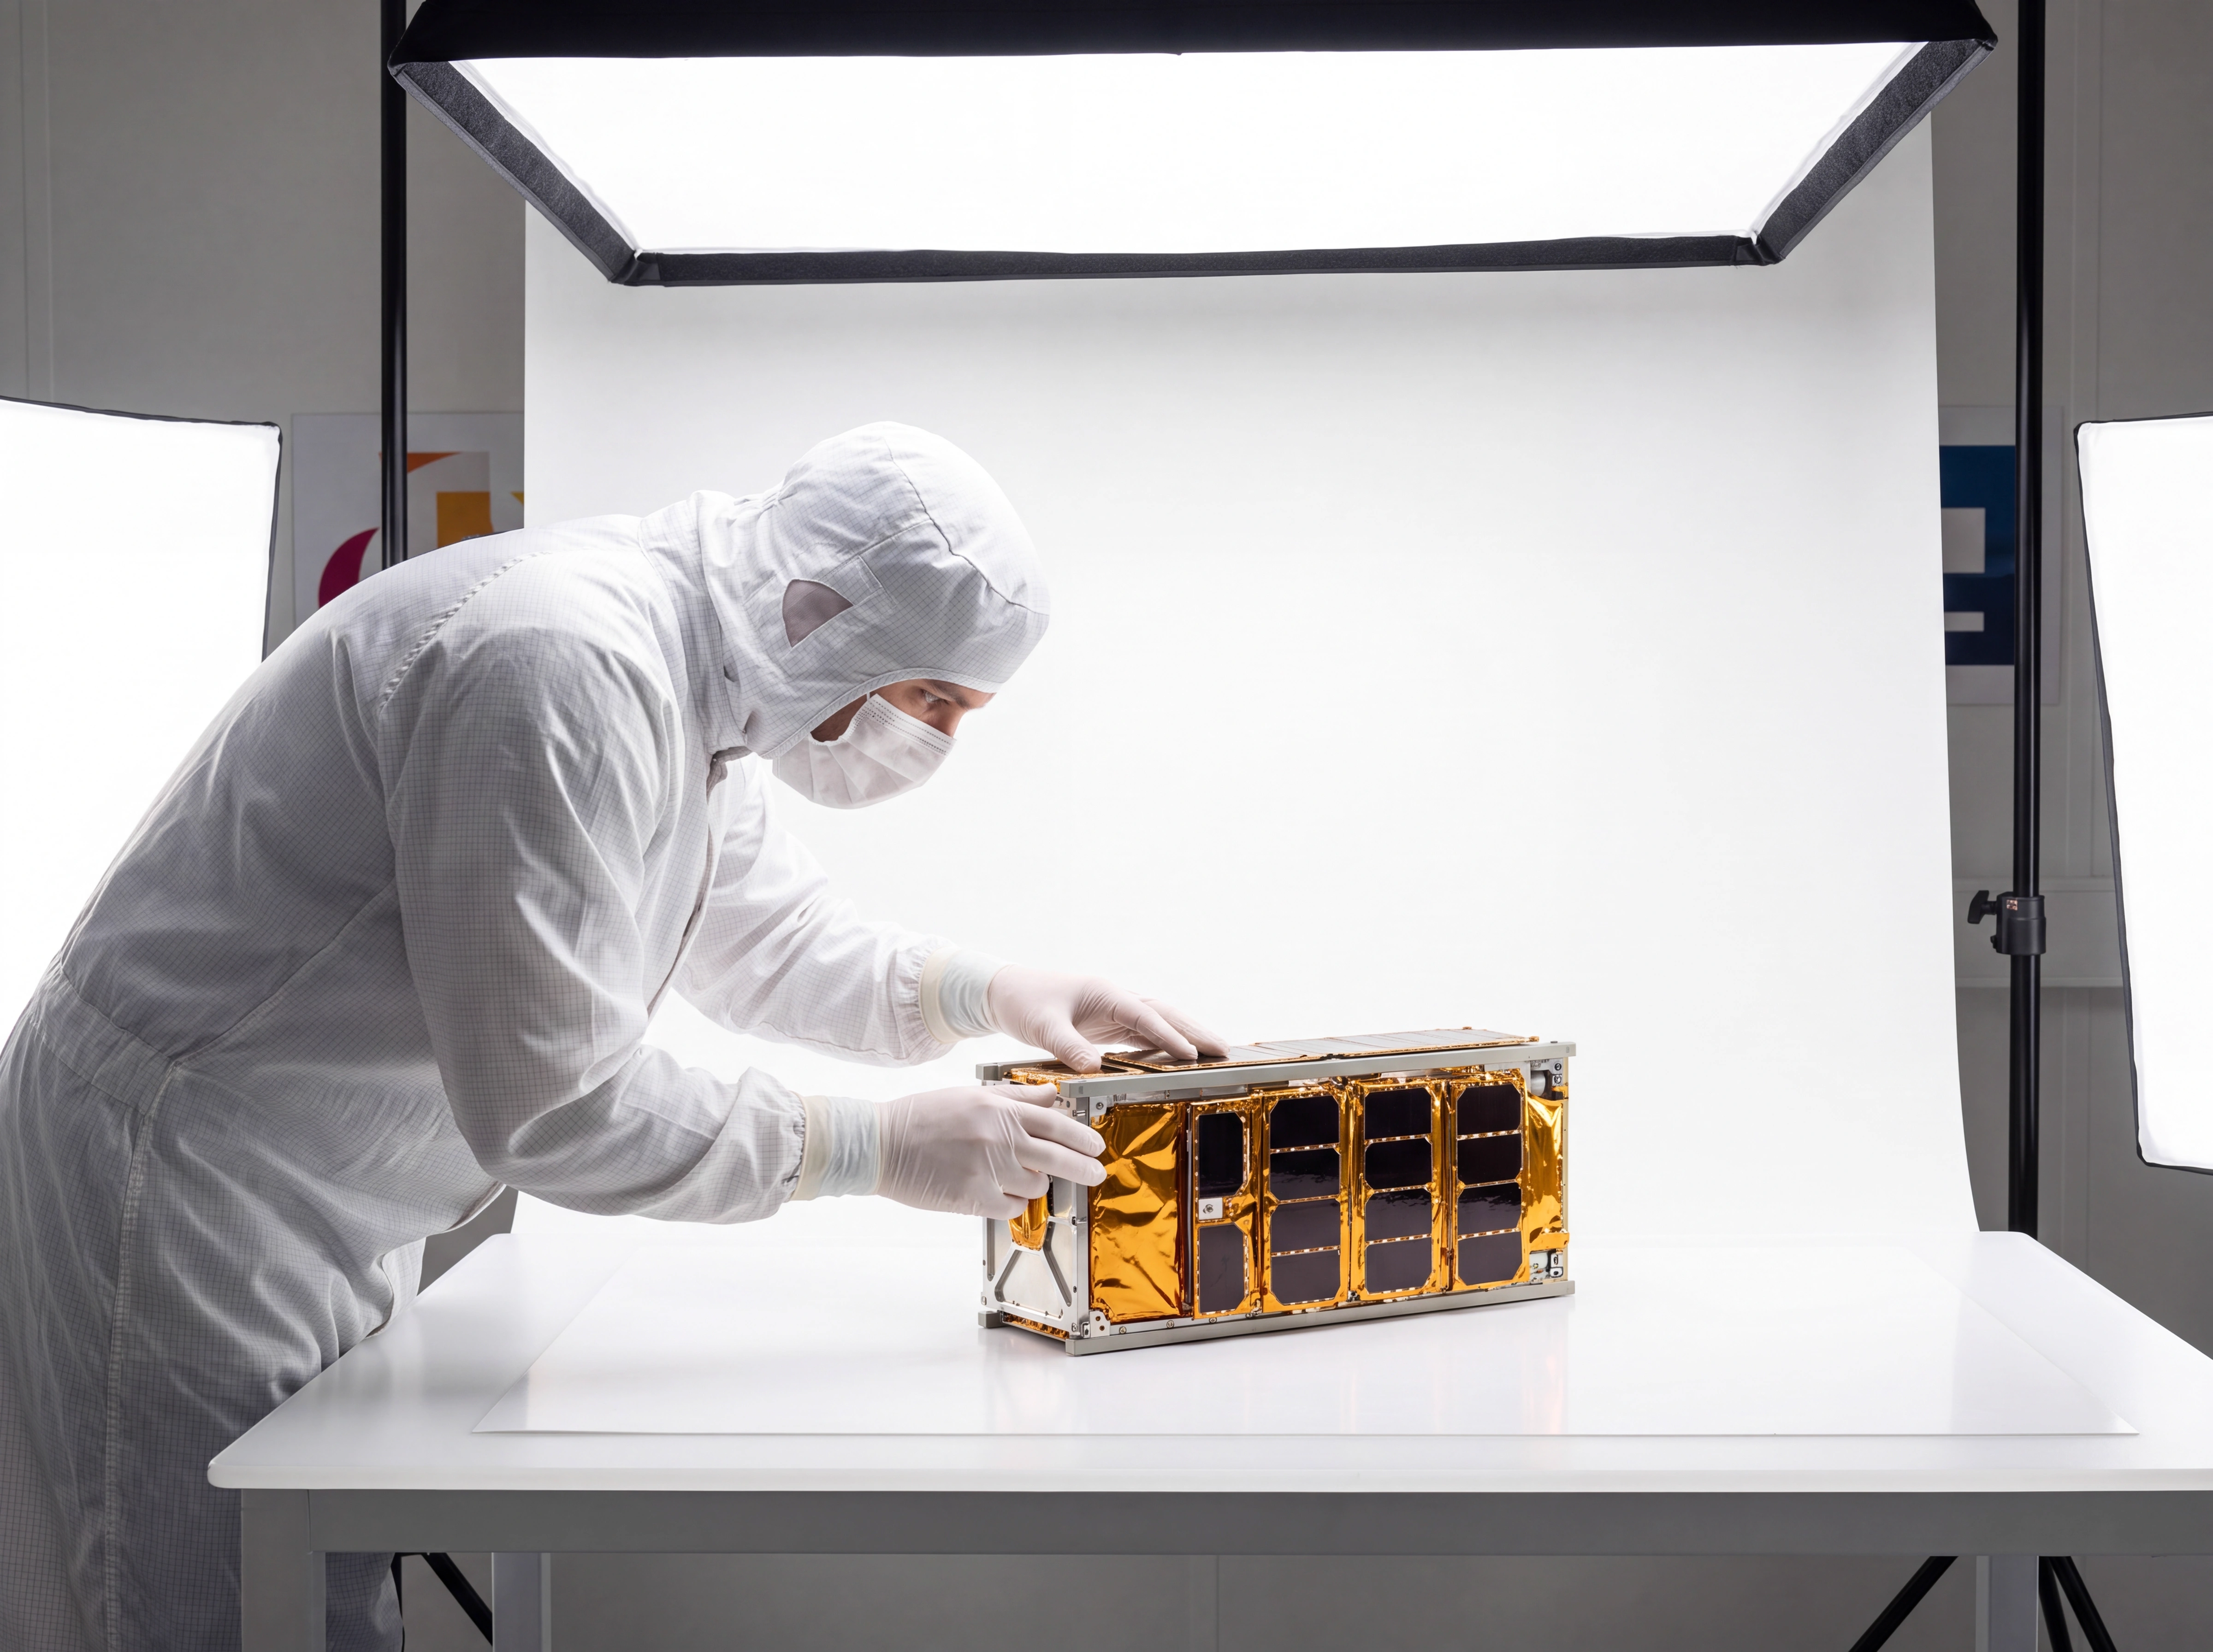
Laut NASA-Pressemitteilung zielt der Vertrag auf die Beschaffung kommerzieller Erdbeobachtungsdaten ab, die der Behörde für wissenschaftliche und operationelle Zwecke zur Verfügung gestellt werden sollen 1. Die Vergabe folgt dem Trend der NASA, kommerzielle Anbieter stärker in ihre Datenbeschaffungsstrategie einzubinden – ein Ansatz, der unter dem Schlagwort „Commercial Data Buy” seit Jahren institutionalisiert wird.
Was die Pressemitteilung liefert: Auftragnehmer, grundsätzlicher Scope und die programmatische Einordnung. Was sie nicht beantwortet: die genaue Vertragslaufzeit, das Gesamtvolumen in Dollar, die Frage nach Exklusivität oder Verlängerungsoptionen sowie die Rolle möglicher Subauftragnehmer. Ob optische Bildgebung, Synthetic Aperture Radar (SAR), hyperspektrale Daten oder RF-Monitoring (Radio Frequency) abgedeckt sind, bleibt aus der Pressemitteilung allein nicht vollständig ableitbar. Diese Lücken sind analytisch relevant: Ein Vertrag mit Exklusivitätsklausel und Verlängerungsoption wirkt als deutlich stärkerer Burggraben als ein nicht-exklusiver Rahmenvertrag mit mehreren parallelen Auftragnehmern.
Unabhängig von diesen offenen Fragen gilt: Allein die Tatsache einer NASA-Vergabe verändert die Wahrnehmung des Auftragnehmers am Kapitalmarkt. Staatliche Verträge dieser Art werden in Due-Diligence-Prozessen als qualitativ hochwertige Revenue-Komponente eingestuft – mit niedrigem Ausfallrisiko, hoher Planbarkeit und impliziter Reputationsbestätigung.
Bewertungsanker oder Zielscheibe? Die M&A-Implikationen für Remote-Sensing-Pure-Plays
Die Burggraben-These lautet: Ein NASA-Vertrag erhöht die Switching-Kosten für die Behörde erheblich. Wer einmal in die Dateninfrastruktur eines Anbieters integriert ist – Schnittstellen, Datenformate, Analysepipelines -, wechselt nicht leichtfertig. Der Auftragnehmer gewinnt damit nicht nur stabilen Cash-Flow, sondern auch eine strukturelle Kundenbindung, die in einem EV/Revenue-Multiple-Modell als Qualitätsprämie eingepreist werden sollte.
Die Zielscheiben-These lautet: Genau dieser verifizierbare, staatlich gesicherte Cash-Flow macht den Auftragnehmer zum attraktiven Akquisitionsziel. Ein strategischer Käufer – ob Defense-Prime, Cloud-Hyperscaler oder ein vertikal integrierter Raumfahrtkonzern – kann in einer DCF-Bewertung den NASA-Vertrag als Floor-Szenario modellieren. Das reduziert die Bewertungsunsicherheit und senkt die Risikoprämie für den Käufer, was höhere Gebote rechtfertigt.
Für die relevanten börsennotierten Unternehmen – BlackSky, Satellogic, Spire Global – gilt: Alle drei operieren mit EV/Revenue-Multiples, die stark von der Wachstumserwartung und der Revenue-Qualität abhängen. Verlustbringende Growth-Unternehmen in kapitalintensiven Sektoren werden typischerweise mit einem Abschlag auf ihre Multiples gehandelt, solange der Pfad zur Profitabilität unklar ist. Ein NASA-Vertrag mit mehrjähriger Laufzeit verändert diesen Pfad: Er liefert einen EBITDA-Beitrag mit hoher Planbarkeit und kann – je nach Volumen – den Break-even-Zeitpunkt vorziehen.
Historisch gilt in Defense und Aerospace: Unternehmen mit signifikanten Government-Services-Verträgen werden bei Übernahmen mit einem Aufschlag auf ihre Marktkapitalisierung bewertet. Die Logik ist dieselbe wie beim CfD: Der Käufer erwirbt nicht nur Assets, sondern auch gesicherte zukünftige Cash-Flows.
SpaceX als strategischer Käufer: Bietposition, Kapitalstruktur und die Cursor-Hypothek
SpaceX ist nach dem Börsengang und dem Aufbau eines kommerziellen Satellitennetzwerks (Starlink) der naheliegendste strategische Käufer für Remote-Sensing-Assets. Die vertikale Integration – Raketen, Satelliten, Bodensegment, Datenvertrieb – wäre industriell kohärent. Doch die Kapitalstruktur nach dem Cursor-Deal wirft Fragen auf.
Im Juni 2026 formalisierte SpaceX die Übernahme des KI-Coding-Startups Cursor für 60 Milliarden US-Dollar – in der bisher größten Startup-Akquisition überhaupt 24. Die Transaktion wurde als All-Stock-Deal strukturiert 3. Das hat eine direkte Konsequenz für die M&A-Kapazität: SpaceX hat mit diesem Deal seine primäre Akquisitionswährung – eigene Aktien zu hoher Bewertung – bereits eingesetzt. Eine weitere Großakquisition im Remote-Sensing-Bereich würde entweder zusätzliche Aktienverwässerung erfordern oder müsste über Fremdkapital finanziert werden.
Erschwerend kommt hinzu: Die SpaceX-Aktie hat nach dem IPO eine Verlustphase durchlaufen. Analysten haben zwar Kursziele angehoben, aber der Kursverlauf selbst signalisiert Bewertungsdruck 5. Ein All-Stock-Angebot für ein Remote-Sensing-Unternehmen wäre für die Zielgesellschaft weniger attraktiv, wenn die SpaceX-Aktie unter Druck steht – und für SpaceX-Aktionäre würde eine weitere Verwässerung nach dem 60-Milliarden-Dollar-Cursor-Deal erheblichen Widerstand erzeugen.
Offene Frage: Kann SpaceX post-Cursor noch als dominanter Bieter für ein Remote-Sensing-Asset auftreten? Oder öffnet die Cursor-Hypothek den Markt für andere strategische Käufer – Palantir (Datenanalyse-Synergie), L3Harris (Defense-Integration), Airbus Defence & Space (europäische Erdbeobachtungskompetenz) oder einen PE-Fonds mit Government-Services-Fokus?
Konsolidierungsdynamik: Wer kauft wen – und zu welchem Preis?
Die NASA-Vergabe beschleunigt eine Konsolidierungsdynamik, die im kommerziellen Satellitendatenmarkt bereits angelegt war. Das Kandidatenfeld lässt sich in zwei Gruppen unterteilen:
Strategische Käufer haben industrielle Synergie als primäres Motiv. Defense-Primes wie L3Harris oder Northrop Grumman können Remote-Sensing-Daten in bestehende Intelligence-Plattformen integrieren. Cloud-Hyperscaler wie Microsoft oder Amazon haben Interesse an Geodaten als Differenzierungsmerkmal für ihre Cloud-Plattformen – wobei der EU-Regulierungskontext hier relevant wird: Microsoft und Amazon stehen bereits unter Beobachtung europäischer Wettbewerbsbehörden wegen ihrer Marktmacht bei Cloud-Diensten 6. Eine Übernahme eines Remote-Sensing-Anbieters mit staatlichen Verträgen könnte zusätzliche Antitrust-Prüfungen auslösen.
Finanzinvestoren mit Government-Services-Fokus – etwa PE-Fonds, die bereits in Defense-IT oder Geospatial-Analytics investiert sind – könnten den NASA-Vertrag als DCF-Anker nutzen, um eine Leveraged-Buyout-Struktur zu rechtfertigen. Der Vertrag liefert den stabilen Cash-Flow, der für Debt-Service erforderlich ist.
Als Vergleichsfall ist die Akquisitionsstrategie von Ondas Holdings (ONDS) instruktiv: Das Unternehmen hat 2026 bereits sechs Akquisitionen abgeschlossen, darunter den Drohnen-Datendienstleister Cyberhawk 7. Die serielle Konsolidierungsstrategie im Drohnen- und Remote-Sensing-Bereich zeigt, dass auch kleinere Akteure durch gezielte Zukäufe Skaleneffekte und Vertragsportfolios aufbauen können – ein Muster, das für den Satellitendatenmarkt übertragbar ist.
Antitrust-Risiko: Der kommerzielle Satellitendatenmarkt ist noch fragmentiert, aber eine Übernahme durch einen bereits marktmächtigen Akteur – insbesondere im Kontext staatlicher Datenbeschaffungsverträge – könnte FTC- oder EU-Kommissions-Prüfungen auslösen. Präzedenzfälle aus dem Defense-Bereich zeigen, dass Behörden bei Konsolidierungen, die staatliche Vertragsportfolios konzentrieren, besonders sensibel reagieren.
Preisfindung in der Due Diligence: Ein NASA-Vertrag wirkt als Multiples-Floor. In einem DCF-Modell kann der Käufer den Vertragswert mit hoher Sicherheit diskontieren – das reduziert die Bandbreite der Bewertungsszenarien und erhöht die Bereitschaft, einen Aufschlag auf den Börsenkurs zu zahlen.
Was den Thesis brechen könnte: Risiken und offene Variablen
Die M&A-Logik des Revenue-Anchors funktioniert nur unter bestimmten Bedingungen. Mehrere Faktoren könnten sie neutralisieren oder umkehren:
Vertragsrisiken: NASA-Budgets unterliegen dem US-Kongress. Haushaltssperren, Continuing Resolutions oder politische Prioritätenverschiebungen – etwa eine Neuausrichtung der NASA auf Mondmissionen statt Erdbeobachtung – können Verträge kürzen oder kündigen. Ein Revenue-Anchor, der auf einem politisch vulnerablen Budget basiert, ist kein vollständiger Ersatz für kommerzielle Diversifikation.
Technologierisiko: Open-Source-Erdbeobachtungsdaten wie das europäische Copernicus-Programm liefern zunehmend hochauflösende Daten kostenlos. Neue Satellitengenerationen mit niedrigeren Produktionskosten könnten die Preissetzungsmacht kommerzieller Anbieter erodieren. Wenn NASA-Datenbedarfe durch freie Quellen teilweise gedeckt werden können, sinkt der strategische Wert eines exklusiven Vertrags.
Kapitalmarktrisiko: EV/Revenue-Multiples für verlustbringende Growth-Unternehmen reagieren sensitiv auf das Zinsniveau. Der Fed-Transmissionskanal ist direkt: Höhere Zinsen erhöhen den Diskontierungssatz in DCF-Modellen und komprimieren Multiples für Unternehmen ohne positive Free Cash Flows. Selbst ein NASA-Vertrag kann diesen Effekt nicht vollständig kompensieren, wenn das Makroumfeld restriktiv bleibt.
Regulatorisches Risiko: Eine Übernahme durch einen nicht-US-amerikanischen Käufer – etwa Airbus Defence – würde ITAR/EAR-Exportkontrollprüfungen auslösen. Satellitentechnologie und Erdbeobachtungsdaten mit militärischer Relevanz unterliegen strengen US-Exportkontrollregeln. Das schränkt das Käuferfeld faktisch auf US-Akteure oder bereits ITAR-konforme internationale Partner ein.
Liquiditätsrisiko: BlackSky hat eine geringe Marktkapitalisierung, was Übernahmen vereinfacht, aber auch die Handelsliquidität der Aktie begrenzt. Satellogic ist nicht primär in den USA notiert, was den Zugang für US-institutionelle Käufer erschwert und Bewertungsarbitrage zwischen Märkten schafft.
Fazit: Strukturwandel oder Einmaleffekt?
Die NASA-Vergabe ist kein isolierter Bewertungsimpuls – sie ist ein Signal für einen strukturellen Wandel in der staatlichen Datenbeschaffungsstrategie. Der Staat wird zum verlässlichen Ankermieter für kommerzielle Satellitendaten, analog zum CfD-Mechanismus in der Energiewirtschaft. Das verändert die Kapitalkosten der Auftragnehmer, stabilisiert EV/Revenue-Multiples und macht diese Unternehmen zu attraktiveren Akquisitionszielen mit verifizierbarem Cash-Flow-Profil.
Ob der Vertrag einen Burggraben oder eine Zielscheibe schafft, hängt von zwei Variablen ab, die noch nicht vollständig öffentlich sind: der Exklusivität des Vertrags und seiner Laufzeit. Ein nicht-exklusiver Rahmenvertrag mit kurzer Laufzeit ist ein Bewertungsimpuls; ein exklusiver Mehrjahresvertrag mit Verlängerungsoption ist ein struktureller Wettbewerbsvorteil.
SpaceX bleibt der industriell kohärenteste strategische Käufer – aber die Cursor-Hypothek und der Kursdruck nach dem IPO begrenzen die Bietkapazität kurzfristig. Das öffnet ein Zeitfenster für andere Akteure: Defense-Primes mit stabilen Bilanzen, PE-Fonds mit Government-Services-Expertise oder europäische Verteidigungskonzerne, sofern ITAR-Hürden überwindbar sind.
Die nächsten Datenpunkte, die die These bestätigen oder widerlegen werden: Quartalszahlen der Auftragnehmer (Revenue-Beitrag des NASA-Vertrags), M&A-Ankündigungen im Sektor und NASA-Budgetbeschlüsse für das Fiskaljahr 2027. Bis dahin gilt: Der Revenue-Anchor ist gesetzt – die Frage ist nur, wer ihn als Erster in ein Übernahmeangebot übersetzt.
Quellen
- 1 NASA Awards Contract for Commercial Satellite Data Acquisition [https://www.nasa.gov/news-release/nasa-awards-contract-for-commercial-satellite-data-acquisition]
- 2 SpaceX Buys Cursor – Forbes [https://www.forbes.com/sites/sandycarter/2026/06/16/spacex-buys-cursor-in-largest-startup-acquisition-ever-at-60-billion]
- 3 SpaceX formalizes $60 billion all-stock merger – Yahoo Finance [https://finance.yahoo.com/technology/ai/articles/spacex-formalizes-60-billion-all-stock-merger-to-acquire-cursor]
- 4 SpaceX to acquire Cursor – CNBC [https://www.cnbc.com/2026/06/16/spacex-spcx-cursor-acquisition-ipo.html]
- 5 SpaceX Stock Plunges Despite Getting 2 Big Price Targets – Barron’s [https://www.barrons.com/articles/spacex-stock-price-target-today-730ebe94]
- 6 Microsoft Amazon Cloud EU Antitrust – Bloomberg [https://www.bloomberg.com/news/articles/2026-06-18/microsoft-amazon-cloud-services-face-tough-eu-antitrust-law]
- 7 ONDS Cyberhawk Acquisition – Yahoo Finance [https://finance.yahoo.com/technology/ai/articles/onds-notches-sixth-acquisition-cyberhawk]


